
Фінансові новини
- |
- 24.09.26
- |
- 08:59
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Не святі горшки ліплять, а прості люди" Українське прислів'я |
Нужен ли Украине финансовый мегарегулятор
09:37 02.09.2014 |
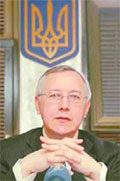 Судьба Национальной комиссии по регулированию рынков финансовых услуг остается неопределенной. С начала августа продолжается обсуждение разработанного Минфином проекта закона, предусматривающего ликвидацию Национальной комиссии регулирования рынков финансовых услуг путем присоединения ее в качестве структурного подразделения к Национальному банку и передачи части функций Нацкомиссии по ценным бумагам и фондовому рынку (которую хотят переименовать в Национальную комиссию по финансовому надзору). Сама идея создания финансового мегарегулятора остается дискуссионной и, мягко говоря, не совсем актуальной.
Об истории вопроса и своем отношении к правительственной инициативе ЛІГАБізнесІнформ рассказал бывший глава Национальной комиссии регулирования рынков финансовых услуг (в 2006-2009 годах) Валерий Алешин.
- Как вы относитесь к инициативе Министерства финансов ликвидировать Нацкомфинуслуг и присоединить ее в качестве структурного подразделения к Национальному банку?
- Не уверен, что на самом деле это инициатива Минфина. Не могу комментировать природу этой инициативы - откуда она взялась и каким образом будет реализована. Суть проблемы, очевидно, в следующем - есть желание оптимизировать структуру системы управления. Хочу сказать, что институционально возможности Нацкомфинуслуг были всегда очень ограничены. По сравнению с теми функциями, которые комиссия должна выполнять, ее возможности, в том числе по привлечению кадров высокого уровня и формированию современной материально-технической базы, всегда были ограничены весьма скромным финансированием ведомства.
Давно велись экспертные консультации, в том числе на уровне Мирового банка и Международного валютного фонда, о повышении институциональных возможностей комиссии. Иногда возникала идея создания мегарегулятора на основе всех трех ныне действующих регуляторов финансового рынка - Нацкомфинуслуг, НКЦБФР и НБУ - под крышей Национального банка.
К слову, комиссия по ценным бумагам и фондовому рынку как регулятор возникла значительно раньше госкомиссии по рынкам финансовых услуг. Специалисты НКЦБФР имеют больший опыт, а сама комиссия - более четкие и широкие полномочия. Тем не менее, сейчас я затрудняюсь оценить перспективу и реальные возможности для реализации главной идеи создания мегарегулятора путем исчезновения Нацкомфинуслуг. Главная же идея должна заключаться в том, чтобы было больше возможностей гарантировать потребителям финансовых услуг стабильность работы компаний-участников рынка.
Для меня непонятным остается, почему Национальный банк, имея фактически неограниченные финансовые возможности, не обеспечил достаточно надежного контроля и надзора за собственно банками. Мы же знаем нынешнюю ситуацию с банками - очень много рисков они аккумулировали, очень много вкладчиков, обиженных на банковскую систему, в том числе на банковский регулятор. Главная идея создания мегарегулятора заключается не в том, чтобы кого-то с кем-то объединить, разъединить или ликвидировать, а в том, чтобы обеспечить надежность функционирования финансовых учреждений и качественную защиту интересов потребителей финансовых услуг. Механическое объединение ведомств само по себе ничего не даст.
Если НБУ заберет под себя рынок кредитной кооперации, то здесь у меня никаких претензий нет. Но страховой рынок, который Минфин также предлагает передать под контроль Национального банка, слишком специфический. Природа рисков там совершенно иная. Если туда придут люди с банковским опытом, могут возникнуть проблемы.
В свое время был создан специальный орган надзора за страховыми компаниями - Госстрахнадзор. Позже его функции передали Министерству финансов. По большому счету, это не дало существенного позитива, а, скорее, наоборот. Потом, когда была создана Госфинуслуг, произошла определенная очистка страхового рынка. Какие-то элементы упорядочивания на рынке были. Но, опять же, важны возможности внедрения технологий, давно присутствующих на рынке Европы. В частности, речь идет о надзоре на основе рисков. Это принципиально иной тип надзора, нежели распространенный у нас. Декларативно об этом говорят, но реального перехода к новому типу надзора нет. В Украине, как и раньше, при проверках смотрят, прежде всего, на соблюдение правил и лицензионных требований.
- Несмотря на подчас оправданные обвинения в сторону Нацкомфинуслуг, не видите ли вы скрытого умысла в мотивации Нацбанка к ликвидации госкомиссии?
- Чтобы ответить на этот вопрос, надо понимать взгляды тех, кто сейчас находится в системе принятия решений. К примеру, в Национальном банке всегда присутствовали люди, активно выступающие против рынка кредитных союзов. В частности, многие в банковском надзоре были недовольны тем, как взаимодействовали банки и КС. Иногда они находили возможности для чисто коммерческого взаимодействия в обход нормативных требований центробанка. В частности, через кредитные союзы банки могли кредитовать по более высоким ставкам. Бывали случаи, когда кредитные союзы, привлекая средства физлиц, размещали их на депозиты в банки как средства юридического лица. В таком случае банки минимизировали взносы в Фонд гарантирования вкладов.
Со страховыми компаниями у некоторых банков тоже были отработаны четкие схемы взаимодействия. Часто СК, аффилированные с банками, сопровождали всю продуктовую линейку кредитно-финансовых учреждений. В таких случаях происходила аккумуляция рисков в рамках одной группы. Достаточно вспомнить страховую компанию Вексель. Сама по себе она была нормальной компанией, но была связана с Проминвестбанком. И как только тот зашатался в 2008 году, сразу возникли проблемы у страховой компании.
Так вот, что касается преимуществ мегарегулятора, в подобных случаях ему значительно легче отслеживать конечных выгодополучателей.
Но, опять же, в мировой практике распространен подход, согласно которому в структуре финансового регулятора отдельно выделяют банковский надзор. За центробанком же оставляют исключительно монетарную политику. В таком подходе больше экономической классики. В этом случае центробанк занимается лишь обеспечением стабильности национальной денежной единицы монетарными средствами. А всем остальным занимается надзор. Это был бы реальный мегарегулятор финансового рынка с полномочиями двух национальных комиссий и с частичными полномочиями центробанка. Финансирование такого регулятора не должно зависеть от политического процесса. В таком случае я одобряю идею создания мегарегулятора.
ТЕГИ


 Україна досягла домовленості з донорами про встановлення стелі обороту фізичних осіб-підприємців (ФОП), до якої вони можуть працювати без реєстрації платниками податку на додану вартість (ПДВ), на максимальному рівні, дозволеному у Європейському Союзі, який складає EUR85 тис. на рік
ТОП-НОВИНИ
 Україна залучила $841 млн від Світового банку під гарантії уряду Канади; кошти будуть спрямовані на пенсійні видатки з бюджету.
 Україна отримає від Франції нові засоби для посилення протиповітряної оборони, зокрема радари та перехоплювачі.
 Польща стала частиною "антибалістичної коаліції", метою якої є створення спільної європейської системи протиракетної оборони для захисту від балістичних ракет.
 Норвегія виділить 90 мільйонів євро до програми Ukraine Facility для сприяння реформам у сферах боротьбі з корупцією та енергетиці.
ПІДПИСКА НА НОВИНИ
 Офісна кухня — місце, де щоранку трапляється одна й та сама сцена: хтось тягнеться до холодильника, а молока вже немає.
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 Долар США впевнено дорожчає до євро, фунта стерлінгів та єни на торгах у середу.
 Станом на 1 вересня 2026 року загальна сума вкладів фізичних осіб (у тому числі фізичних осіб-підприємців) у банках України становила 1 760,2 млрд грн, що на 9,6 млрд грн більше за аналогічний показник минулого місяця.
 Державний ПриватБанк запровадив дистанційну відеоверифікацію жестовою мовою для нових клієнтів із порушеннями слуху, повідомила пресслужба фінустанови.
 Довідковий курс гривні до долара США на міжбанківському валютному ринку станом на 12:00 кч 23 вересня 2026 року.
 Долар США дорожчає щодо євро, фунта стерлінгів та єни на торгах у середу на тлі очікувань, що зростають, подальшого ужорсточення грошово-кредитної політики Федеральною резервною системою (ФРС) цього року.
 Страховик повинен подавати до Національного банку України (НБУ) гарантійний лист (лист про наміри) інвестора як невід'ємну частину плану відновлення діяльності або плану фінансування страховика, якщо передбачені ними заходи здійснюватимуться за рахунок коштів інвесторів.
 Міністерство фінансів України 22 вересня 2026 року на аукціоні з розміщення облігацій внутрішньої державної позики залучило до державного бюджету 7,36 млрд гривень.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 За даними Nikkei, це не просто експеримент, а частина масштабної стратегії модернізації виробництва, яка стартує у 2028 році.
 Американський виробник електромобілів Lucid об'єднує зусилля з естонською платформою для замовлення поїздок Bolt задля виходу на європейський ринок роботаксі.
 Європейський Союз попросив Китай добровільно скоротити експорт гібридних автомобілів у межах зусиль, спрямованих на недопущення торговельної війни.
 Китайський автовиробник BYD у довгостроковій перспективі планує відкрити чотири заводи в Європі, щоб відповідати новим вимогам щодо локалізації виробництва та залучити більше клієнтів.
 Європейська комісія представила законопроєкт, який має суттєво обмежити доступ дітей до соціальних мереж і запровадити нові вимоги для ШІ-чатботів, онлайн-ігор і відеоплатформ.
 Автономний вітрильник розміром 1,22 метра здійснив перетин Атлантичного океану на відстань 5721 км, ставши першим судном, яке перемогло у багаторічному випробуванні Microtransat Challenge після більш ніж 30 попередніх спроб. Oshen C-Star PC13 вирушив із Гран-Канарії 7 травня і дістався Барбадосу через 127 днів.
 Нова місячна гонка - це не просто змагання за право першими встромити прапор у реголіт.