
Фінансові новини
- |
- 20.09.26
- |
- 05:42
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Як без діла сидіти, то можна одубіти" Українське прислів'я |
Пятый элемент. Когда земля сможет заменить украинцам доллар
Грамотное снятие запрета на торговлю землей может создать условия для быстрого экономического роста Украины, защитить и приумножить сбережения украинцев.
Несколько последних десятилетий украинцы тщетно пытались вырастить свое "золотое дерево" сбережений в стране дураков, под которой следует понимать отечественный рынок капитала.
Из курса политкэкономии (или полистав "Экономикс"), любой любопытствующий украинец может узнать, что деньги - это не только средство обращения, платежа и мера стоимости, но также и средство накопления. Про такую функцию как "мировые деньги", пока умолчим. Без долгосрочного процесса внутреннего накопления, невозможно финансово "подпитывать" инвестиционные циклы развития экономики: каждая страна должна накапливать часть общественного богатства и инвестировать его в свое будущее развитие.
Что во что горазд
В США таким "трансформатором" выступает фондовый рынок, капитализация которого превышает размер годового ВВП. В свое время, известный финансист Уоррен Баффет ввел так называемый индекс "Баффета", который показывает недооценку/переоценку рынков капитала. Отношение уровня капитализации компаний, прошедших листинг на фондовых биржах, в размере до 50% ,говорит о слабой оценке национальных активов, 80-100% - о переоцененности. В таких странах как США, Великобритания, Сингапур, Австралия, Швейцария, данный показатель превышает размер ВВП. В странах ЕС напротив, фондовый рынок не является основным инструментом поглощения внутренних накоплений (индекс "Баффета" от 40 до 70%) - там роль абсорбента накоплений населения выполняет банковская система, которая еще с ХІХ века сформировала целые поколения рантье, живущих на процент от банковского депозита.
В странах Азии и арабского мира, инструментом накопления выступает инвестиционное золото.
Так, например, в Южной Корее, во время кризиса 90-х годов, центральный банк обратился к жителям страны с просьбой предоставить в долг семейные золотые накопления. Буквально через несколько дней, в отделениях центрального банка выстроились тысячные очереди желающих помочь стране. За счет этих ресурсов удалось преодолеть кризис без использования в полном объеме кредитной линии МВФ, а взятые у фонда заемные средства были досрочно погашены.
У каждой из этих моделей есть не только свои особенные психологические национальные истоки, но и одна общая черта: все они опираются на реальный актив. Ценные бумаги - на эмитентов, работающих в реальном секторе экономики, банки на кредиты, выданные предприятиям, золото - само по себе материальная ценность.
Проблема украинской модели накопления состоит в том, что она никогда (за редким исключением в период с конца 90-х до 2005 года) не опиралась на реальный экономический актив-базис. Ее целью всегда было простое перераспределение общественных излишков в пользу нескольких финансово-промышленных групп.
Такая модель могла успешно функционировать лишь в условиях экономического гиперроста (начиная с 2004 года), когда активы банков росли на 40-50 % в год и эта динамика позволяла выплачивать проценты по валютным депозитам в размере более 10% годовых. В этих условиях, у нас могли развиваться лишь фиктивные финансовые посредники, за которыми не было реальных активов. В то же время, тот же рынок недвижимости, который имел реальную материальную базу виде "жилых метров", пусть и с риском ценового пузыря, так и не стал реальной альтернативой: объем ипотечных кредитов у нас всегда оставался на мизерных отметках по отношению к ВВП, а объем сданной в эксплуатацию жилой недвижимости - никогда не покрывал даже простого воспроизводства ветхого жилья.
Большинство частных и государственных банков в Украине всегда были связаны с аффилированными кредитными проектами, в результате чего их базис-актив в виде кредитов оказался больше похож на замок из песка.
Что касается фондового рынка, то более 50% национальной экономики придавлены монопольной плитой, из-под которой не пробиться частной инициативе, а значит, рынок ценных бумаг будет обслуживать государство и с десяток крупных финансово-промышленных групп. Миноритарии (собственники небольших пакетов акций) "там не ходят".
В таких условиях, вкладывать в банки, кредитные союзы, трасты, институты совместного инвестирования, негосударственные пенсионные фонды, фондовый рынок - игра в "русскую рулетку" с одним боевым в барабане. Как известно, "гусар" ошибается один раз, а в Украине таких случаев было уже несколько: в 90-е - знаменитые трасты, в 2008 и 2014-2016 банки и кредитные союзы.
Основная причина - отсутствие реального актива, на котором можно было бы построить надежное "здание" общественного накопления.
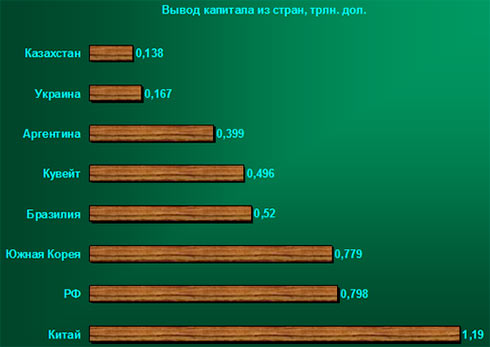
При этом, по самым скромным подсчетам, на руках у населения находится до $30 млрд, то есть, ресурс для инвестиций есть, нет только инструмента позволяющего вкладывать средства. Всего же, за годы независимости, согласно исследованиям неправительственной организации Tax Justice Network (доклад The Price of Offshore Revisited), суммарно в мировых оффшорах сконцентрировано порядка $21 трлн и Украина - в первой десятке стран, с самыми высокими темпами вывода капитала.
Деньги у нас есть
Лидером по выводу капитала является Китай - за последние сорок лет из него было выведено $1,19 трлн. Украина в десятке стран - лидеров, с показателем $167 млрд. Это чуть менее, чем в два раза превышает размер годового ВВП страны ($90 млрд). В отличие от таких стран, как Кувейт, Южная Корея, Бразилия, Китай, отток капитала из нашей страны носит непродуктивный характер: в оффшоры большей частью выводится не прибыль от инвестиций, как это принято в мире, а корневой капитал, в результате чего, экономический потенциал страны деградирует, а макро показатели - снижаются до критических отметок.
Это, что касается бизнеса.
Но и поведенческая модель населения не отличается от стратегии власть имущих.
Та же абсолютизация силы американского доллара, вывод накоплений в наличную форму: за последние годы из банковской системы было выведено порядка 16-20 млрд депозитов физических лиц (валютных и гривневых в эквиваленте). Продолжает увеличиваться и количество наличных в обращении: по сравнению с 2013 годом, на конец 2016-го, объем наличности увеличился с 262 млрд грн до 341 млрд грн, при чем наибольший всплеск был зафиксирован в декабре прошлого года - увеличение наличных на 30 млрд грн, что было вызвано ситуацией с Приватбанком, ростом курса доллара по отношению к гривне и общей паникой на рынке.

Наибольший рост наличных в обращении за последние годы был зафиксирован в 2014-м: рост на 43 млрд грн, что было вызвано политическими рисками, военными действиями, падением курса гривны и начавшимся "банкопадом".
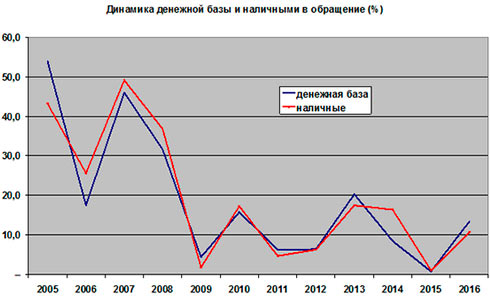
Не смотря на все усилия НБУ по построению кэшлес-экономики, борьба с "налом" и теневой экономикой пока больше напоминает борьбу с ветряными мельницами.
С 2013-го года размер депозитов в гривневом эквиваленте сократился с 442 млрд грн до 431 млрд грн, но это без учета курсовых разниц по валютным вкладам. В 2013-м валютные депозиты составляли 189 млрд грн или $24 млрд, а на конец прошлого года - 228 млрд грн или $8 млрд. таким образом, из банков "вышло" $16 млрд и этот процесс продолжается в виду низких процентов по валютным вложениям и сопутствующих рисков. В то же время, произошло существенное увеличение остатков по счетам до востребования (в основном дебетовые платежные карты): их размер вырос с 83 млрд грн в 2013-м, до 118 млрд грн в прошлом году. Таким образом, банковский депозит на данный момент практически утратил свою функцию ведущего инструмента для аккумулирования внутренних накоплений. Депозиты населения позволяют банкам всего лишь выживать, при чем, в краткосрочной перспективе.
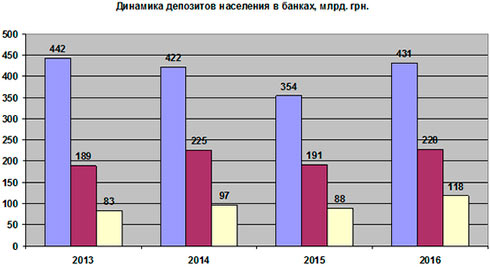
Таким образом, фондовый рынок в Украине так и не стал местом приложения "финансовой силы". Роль эффективного посредника между инвесторами и объектами инвестирования он также пока не играет. Что касается инвестиционных золотых монет, то эта идея, запущенная еще прошлым режимом, оказалась мертворожденной: даже в благополучном 2013-м, было реализовано всего 45 тысяч штук монет на общую сумму 129,54 млн грн.
Кстати, основной интерес к "архистратигам Михаилам" наблюдался в южных и восточных областях.
Таким образом, стоит констатировать, что на данный момент основные инструменты накопления в Украине, которые бы позволили населению эффективно и надежно сберегать свои сбережения, либо обанкротились (банковский депозит), либо не состоялись (инвестиционные монеты, венчурное инвестирование, фондовый рынок), либо не могут покрыть потенциальные потребности рынка без появления ценового пузыря (недвижимость). И главное - в Украине так и не появился реальный актив, опираясь на который можно было бы создать такой будущий механизм накопления и цикличного возобновления внутренних финансовых ресурсов, без риска построения новой финансовой пирамиды.
Что делать
С точки зрения потребностей национальной экономики, в Украине должен появится долгосрочный финансовый инструмент (10-20-30 лет), номинированный в гривне, но капитализация которого была бы привязана к конвертируемой валюте (доллар США, евро), со средним уровнем доходности (инфляция + 5%) и опирающийся на реальный актив, который в традиционном общественном сознании имеет непреходящую ценность. Таким реальным активов в Украине может быть лишь земля сельскохозяйственного назначения, а финансовым инструментом инвестирования - ценные бумаги (облигации, инвестиционные сертификаты), номинал которых был бы обеспечен этим реальным активом (земельными наделами). Учитывая потенциальный уровень капитализации земли в Украине, речь идет о $20-30 млрд, которые можно было бы привлечь в отечественный аграрный сектор на протяжении 3-5 лет, увеличив его годовую продуктивность до $100 млрд в ближайшие десять лет.
Для запуска подобной модели необходимо создать рыночную инфраструктуру, прежде всего региональные земельные банки, создать условия для прозрачного ценообразования на рынке земли и социально ориентировать сам рынок на малые и средние фермерские хозяйства. Важное значение имеет также минимизация присутствия государства на национальном рынке капитала. От органов государственной власти потребуется создание эффективного финансового мониторинга за целевым использованием средств, привлеченных у инвесторов, среднесрочный (2-3 года) контроль показателя инфляции в пределах однозначных чисел и установление прогнозируемого курсового коридора для национальной валюты гривны (также на 2-3 года).
Ведь пока можно успешно зарабатывать на курсовых разницах, главными инвесторами у нас в стране будут оставаться валютные менялы, а объектом инвестирования доллар США.
Новые модели накопления могут стать популярными лишь при условии макроэкономической стабильности и высокого уровня доверия со стороны инвесторов. С другой стороны, пресловутая макроэкономическая стабильность не наступит без запуска новых эффективных моделей общественного накопления. Эту диалектическую задачу "причина-следствие" и предстоит решить в ближайшее время. А доллар справиться и без нас....
ТЕГИ


 Польща стала частиною "антибалістичної коаліції", метою якої є створення спільної європейської системи протиракетної оборони для захисту від балістичних ракет.
ТОП-НОВИНИ
 Норвегія виділить 90 мільйонів євро до програми Ukraine Facility для сприяння реформам у сферах боротьбі з корупцією та енергетиці.
 Голова ЄС відзначила, що виділення коштів має відбутися у п'ятницю, 18 вересня.
 Верховна рада підтримала в першому читанні законопроєкти №16051-1 та №15460 про обкладання ПДВ електронної торгівлі та міжнародних посилок.
 Очікується, що додатковий акциз з виробленого пального складе 0,52 млрд грн, з ввезеного - 7,79 млрд грн. В той же час у документі відсутні ставки, до яких пропонується підняти акциз.
ПІДПИСКА НА НОВИНИ
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
ПОПУЛЯРНІ СТАТТІ
 Курс долара на кінець 2027 року має становити 48,3 грн за долар.
 Кабінет міністрів схвалив проєкт закону "Про державний бюджет на 2027 рік", підготовлений Міністерством фінансів, який передбачає доходи державного бюджету на наступний рік в обсязі 5,65 трлн грн, що на 452,1 млрд грн, або на 8,7%, більше порівняно з планом на 2026 рік зі змінами
 Фінляндія ухвалила рішення про надання Україні 34-го пакету військової допомоги на суму 290 мільйонів євро.
 Верховна Рада надала згоду на звільнення президентом генпрокурора Руслана Кравченка. За це рішення проголосувала конституційна більшість - 317 депутатів. Фактично це підтримали усі фракції та групи.
 Лист викладений на 4 сторінках, містить кілька таблиць, а також доволі довгу, як для документів такого типу, описову частину, що забрала повних дві сторінки
 Прем'єр-міністр в черговий раз закликав усіх народних депутатів якнайшвидше ухвалити законопроєкти, від яких залежить отримання міжнародної фінансової допомоги.
 Україна найближчим часом отримає 841 мільйон доларів від Світового банку, які спрямують на виплати пенсій.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 Поки світ намагається заставити кожне подвір'я літієвими акумуляторами, Китай масштабує технології, які буквально використовують порожнечу.
 За інформацією відомого інсайдера Moore's Law is Dead, реліз відеокарт NVIDIA GeForce RTX 60 запланований на першу половину 2027 року.
 Sandbox AQ, компанія, що працює на перетині штучного інтелекту та квантових технологій, успішно випробувала свою систему магнітної навігації (MagNav) на основі квантового сенсора на Lumberjack, безпілотній авіаційній системі (UAS) групи 3 компанії Northrop Grumman.
 Федеральний уряд Швейцарії запустив пілотну програму, щоб вивчити можливість відмови від Microsoft 365 на користь альтернатив із відкритим вихідним кодом.
 Швейцарська компанія-виробник Nestle одинадцятий рік поспіль залишається лідером світового рейтингу продуктових брендів за підсумками року.
 Кандидати на роботу в Європі часто витрачають значний час на пошук вакансій, проходження співбесід та виконання тестових завдань, не знаючи при цьому, скільки їм у підсумку запропонують платити.
 Google змінила принцип відображення результатів пошуку в Європі, щоб виконати вимоги антимонопольних регуляторів ЄС