
Фінансові новини
- |
- 28.10.26
- |
- 14:37
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Борода не робить мудрим чоловіка" Українське прислів'я |
Доля проблемных кредитов в ПриватБанке составляет 10% - Дубилет
14:59 04.02.2016 |
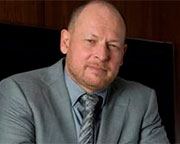 Глава правления ПриватБанка Александр Дубилет не самый разговорчивый банкир. ЛІГА.net неоднократно обращалась с предложением записать интервью с главой крупнейшего банка страны. Но безрезультатно. Дубилет молчал во время беспрецедентных оттоков депозитов в первой половине 2015 года, во время информатак на банк, во время распространения слухов о скорой национализации банка.
Отчаявшись пообщаться с председателем ПриватБанка, нам удалось договориться об интервью с его замом. Но после того как уже готовое интервью заместителя попало на стол Дубилета, глава ПриватБанка захотел лично ответить на поставленные вопросы.
В беседе с ЛІГА.net Дубилет был максимально откровенен. Он ответил на острые вопросы о планах по докапитализации, о необходимости уменьшения размера инсайдерских кредитов и работе с проблемными кредитами, а также о перспективах развития ПриватБанка.
- Какой результат работы банка за 2015 год?
- По итогам минувшего года прибыль банка - 213 млн грн. Это хорошо на фоне убыточности всего банковского сектора, но меньше, чем в предыдущем году. И в целом 2015-й был очень сложным, нет спокойствия на рынках, есть проблемы с падением ВВП, со снижением уровня жизни. Это, конечно же, отражается на банках.
- За счет чего вам удалось выйти в прибыль?
- За счет розничного и карточного портфеля. Основа правильной структуры доходности - это уход от крупных кредитов в розничные. Плюс к этому у нас большая доля комиссионных доходов. На них не влияет ухудшение ситуации, например, у заемщиков - рост комиссионных доходов в 2015-м составил около 30%.
- А процентных?
- По крупным кредитам процентные доходы снижаются, потому что крупные предприятия чувствуют себя не очень хорошо. Наоборот, по малым предприятиям, по предпринимателям, по розничным кредитам есть рост. У нас сейчас по розничным кредитам средний чек 3 000 гривень. Раньше 3 000 гривень было сопоставимо с месячной зарплатой, сейчас это половина зарплаты. Людям легче обслужить кредиты. С другой стороны - это комиссионное кредитование. Если вы реально пользуетесь льготным периодом, у вас процентная ставка небольшая. Но возникают комиссии, например, за обналичивание, и если эти комиссии в пределах 5 гривень - клиент не обращает внимания.
- Какие потери банка в зоне АТО?
- Мы там потеряли все. Это миллиарды гривень.
- Какой была динамика привлечения депозитов в прошлом году?
- По итогам года мы не выросли по депозитам. Был приток во второй половине года, но перекрыть падение первой половины не удалось. У нас валютных депозитов 50%. Номинальный рост только за счет курсовой разницы. Реально у нас по срочным депозитам минус 1,97 млрд грн (в эквиваленте).
- Когда были самые большие оттоки - в феврале 2015-го, когда прыгал курс?
- Когда была война, когда падали бомбы, во время Иловайска. Еще была яма в июле, когда была непонятная ситуация с суверенным дефолтом, а уже начиная с августа пошел рост.
- И по валюте?
- Не всегда. Были месяцы, когда по валюте были оттоки. Но гривня все равно перекрывала валюту.
- Какая средняя стоимость привлечения ресурса для банка? Аналитики уверяют, что вам ресурсы обходятся дороже, чем в среднем по рынку. Почему крупнейший банк страны так дорого привлекает ресурсы?
- Стоимость привлечения срочных депозитов ниже ставки рефинансирования и составляет 21,8% годовых, по долларовым вкладам - около 9% годовых. Почему наши ставки выше? Целый ряд банков, особенно с западным капиталом, не нуждаются в деньгах. Валюта им совсем не нужна, они по депозитам в валюте ставят 1-2% годовых. По таким ставкам деньги население не понесет.
- Этим банкам не нужны деньги, потому что они не кредитуют?
- Во-первых, они не кредитуют. Во-вторых, у них есть поддержка материнских структур. Те же госбанки имеют поддержку от Минфина и Нацбанка. Сейчас серьезные суммы идут на счета бюджетных предприятий, в том числе оборонного комплекса. Эти счета сосредоточены в Укрэксимбанке, Ощадбанке и Укргазбанке.
Есть коммерческие банки, такие как Альфа-Банк. У них ставки не ниже, чем у нас. Альфа сейчас получила карт-бланш за счет покупки Укрсоцбанка, и они привлекают много ресурсов. Они входят в группу русских банков, хотя и говорят, что из Люксембурга. Но мне кажется, что Фридман (Михаил Фридман - крупнейший акционер Альфа Групп) не спрашивает премьер-министра Люксембурга, что ему делать. А спрашивает у другого персонажа, немного восточнее. Но я могу заблуждаться.- А вам деньги нужны на кредитование?
- Нам нужно отдавать рефинансирование НБУ. Что касается кредитования, сегодня мы хотим сместить акцент на кредитование малого бизнеса и предпринимателей, предоставлять деньги "под самозанятость". У нас есть правильные инструменты для этого.
- Сейчас многие банки говорят о кредитовании среднего и малого бизнеса (СМБ). Но не станет ли это повторением ипотечного кредитования, кредитования агрохолдингов, которые быстро стали пузырями? Ведь МСБ у нас в стране почти полностью в тени.
- У нас выстроена правильная система оценки рисков на основе понимания клиента, его платежной истории. Мы знаем, как клиент себя вел в прошлом. Мы уже накопили достаточно большое количество информации для того, чтобы давать эти кредиты.
Вы говорите, что все бросились в направление кредитования СМБ, но я этого не вижу. И позволю себе не согласиться с вашей оценкой перспектив кредитования сельского хозяйства. Если говорить об ипотеке, действительно, это напоминало пузырь, когда рынок накачивали иностранными деньгами через западные банки, и в 2009 году это закончилось большими неприятностями. А вот в области сельского хозяйства - я не согласен, что это пузыри.
- Я имею в виду агрохолдинги Мрия, Креатив и т.д.
- Они в большей мере привлекали деньги на внешних площадках, эмитируя бумаги или проводя IPO. Что касается кредитов сельскому хозяйству, то есть несколько банков, которые достаточно уверенно себя чувствуют в этом секторе. Это банки с иностранным капиталом - прежде всего Райффайзен Банк Аваль, Креди Агриколь. Я не слышал, чтобы у них были проблемы с качеством кредитного портфеля в сельском хозяйстве. Да, ситуация не улучшается и цены на сельхозпродукцию не растут. Но это правильная отрасль, и банки будут продолжать работать с аграриями.
- И вы?
- Мы тоже будем продолжать работать в этой отрасли. В первую очередь через программы лизинга техники. Также у нас есть программы с предоставлением гарантированные платежи под очень доступные проценты, которыми пользуются сельхозпроизводители. Но главный инструмент в сельском хозяйстве для нас - лизинг.
- Вы не "попали" с проблемными агрохолдингами?
- Нет, не "попали". Они к нам и не обращались.
- А другие большие холдинги вы кредитуете?
- Есть достаточно крупные холдинги, которые получают у нас кредиты. Но в основном это лизинг сельхозтехники. Это снижает наши риски: в случае просрочки мы забираем технику. Есть что забрать, техника принадлежит нам.
- У кого приходилось забирать технику?
- Не могу точно сказать. Может, у этих агрохолдингов, о которых вы говорили, мы тоже забирали. Но основная часть нашего портфеля - это небольшие хозяйства.
- Какие отрасли кроме сельского хозяйства готов кредитовать крупнейший банк страны?
- Ничего не готовы кредитовать, кроме программ, о которых я уже говорил: лизинг, гарантированых платежей и микрокредитование. При этом максимальная сумма по кредитам СМБ - 100 000 грн. То есть средний чек будет в районе 30 000 гривень, это около $1 000. Это кредиты для семейных кафе и ресторанов. Причем не на покупку помещения для кафе и даже не на оборудование, а на оборотные средства. Если тебе сейчас нужно оборудовать кафе - все, ты проиграл. Разумнее отложить это до лучших времен. Если у тебя есть сапожная мастерская - ты можешь взять у нас деньги на кожу и гвозди. Но не на покупку мастерской.
Нас, Украину, спасут именно эти программы, а не крупные инфраструктурные проекты. С одной стороны, они привлекают деньги в страну. В то же время крупные проекты - это новые технологии, которые базируются на очень высокой производительности труда. А это не предусматривает большого количества рабочих мест. При современной технологии обработки земли сколько нужно людей, чтобы все наши хозяйства работали? Одного процента населения хватит с головой. Ну, пусть 2%. А остальные что будут делать? Украине нужны миллионы рабочих мест, это может дать только самозанятость.
- Вы как ИТ-компания готовы кредитовать ИТ-компании?
- ИТ-компании деньги в кредит не берут, им кредиты не нужны. Зачем им деньги - на стол, стул, умную голову, компьютер? Я не слышал таких кейсов, чтобы кредитовали ИТ-компании. Что касается инфраструктурных проектов в области ИТ, я считаю, что Украина к этому не готова.
- Кто сейчас конкуренты ПриватБанка? И как они изменились за три года?
- Сейчас нашим конкурентом будет российская Альфа, потому что они поглощают Укрсоцбанк. У них есть нормальные технологии в России, если они приведут эти технологии на наш рынок, то будет хороший, правильный конкурент. Мы конкурируем с Ощадбанком, он тоже работает в рознице. И конечно же, есть надежды на то, что в случае с госбанком не будет монополизации отдельных операций. В том числе и выплаты зарплаты бюджетникам или обслуживания переселенцев. "Зарплатное рабство" - это неправильно, это снижение качества обслуживания. Не должно быть искусственных монополий по обслуживанию пенсионеров, переселенцев, военных.
- Выиграли ли выжившие банки от расчистки банковской системы?
- Сложный вопрос. С одной стороны, количество клиентов, например, у нас, увеличилось за счет клиентов Дельты, Финансов и Кредита, Банка Надра. Но в то же время ухудшилось восприятие банков, недоверие к ним. Заемщки этих банков поняли, что кредиты возвращать необязательно, увеличилось мошенничество с документами по таким кредитам. В целом эту ситуацию можно охарактеризовать как кризис. Даст ли этот кризис положительный импульс - покажет время.
- Осенью в сети распространялись заявления о грядущей национализации вашего банка. В ноябре ПриватБанк обратился в МВД и СБУ с просьбой найти заказчиков информационной атаки на банк. Уже есть какие-то результаты?
- МВД занимается этим делом, это же официальное заявление о преступлении. Кроме того, мы сами по датам нашли, как это все раскручивалось. Четко знаю одно: все это шло из России. Первая публикация возникла в ЖЖ, потом была перепечатана на Пермском боевом листке. Потом они заплатили Google, и он начал выдавать "гадости". Потом подключили кол-центры в Донецке с украинскими телефонами. Оттуда же началась СМС-атака.
- Чего вам стоила эта информатака?
- Наши клиенты волновались, и нам пришлось показывать - прежде всего платежной дисциплиной, - что у нас достаточно резервов, чтобы такие атаки пережить. Мы платили, как часы.
- У вас хватило тогда своей ликвидности? Не пришлось обращаться за помощью в НБУ?
- Нам тогда всего хватило. И хватило бы еще на парочку атак.
- После информатаки в соцсетях вы писали, что будете менять отношение к клиентам, которые поддержали эту атаку. Были приняты какие-то меры?
- Мы клиентов всех любим. И если клиент в результате какой-то информации что-то неправильно понял, нам на него обижаться не стоит. Другое дело, что мы хотели бы изменить структуру наших депозитов, и мы сейчас это делаем. У нас около 78% депозитов - это вклады без права досрочного расторжения. Они дороже. Теперь нам нужно работать с остальными, нам нужно сделать условия оформления депозитов такими, чтобы было невыгодно открывать срочные депозиты с правом досрочного расторжения. А кого наказывать - Путина?
В свое время банки боролись за крупные депозиты. Теперь банки понимают, что крупные депозиты с правом досрочного расторжения - это риск. В этом направлении мы тоже будем вести работу, чтобы обезопасить себя от волнений крупных вкладчиков.
- Вы видите горизонт, за которым заканчивается экономический кризис?
- Экономический кризис обусловлен несколькими факторами. С одной стороны, из-за военных действий в Украину не идут никакие инвестиции. Здесь пока не будут разворачивать производства иностранные предприятия. Например, в 200 км от Днепропетровска идут бои: какой нормальный человек будет здесь инвестировать?
С другой стороны - полное изменение внешнеэкономических связей. Все, что оставалось от СССР, за последние полтора года разрушилось до основания. Для того чтобы эти связи появились в другом месте - в Китае, Европе, Америке или Индии, нужно время. Элементарно не хватает языковой поддержки. По-русски говорить умеют и в Западной Украине, а по-английски везде говорят плохо, по-немецки - намного хуже, а по-китайски совсем не говорят.
И даже если представить себе, что банки будут стоять заполненные деньгами, что это изменит? Если промышленность не работает, куда эти деньги девать? Банки могут обслуживать только платежи, что они и делают сейчас.
- Какой будет стратегия развития банка в этом году и на ближайшие пять лет, если вы планируете на такой длительный срок в нынешних условиях?
- Я уже говорил о стратегических целях. Это кредитование малого и среднего бизнеса, диверсификация портфеля пассивов. Очень много идей, связанных с повышением эффективности взаимодействия с клиентами не только на стадии осуществления платежей, но и при покупке чего-либо. Конечно, миграция в смартфоны, веб-приложение. Подключение к этим приложениям не только банковских сервисов, но и сервисов, которые органически помогают клиентам решить их задачи.
- Ваше главное достижение за 2014-2015 год?
- Самое главное достижение - это то, что мы выстояли в условиях настоящей войны России против Украины. Это достижение банка, потому что мы были на первой линии их атаки, причем не только информационной, но и физической. Мы не афишировали, когда нас атаковали террористические войска и были очень серьезные интернет-атаки и атаки на наши мощности, в том числе и серверные. Но мы выстояли - и это главное.
- Какая на самом деле сумма докапитализации необходима ПриватБанку? Озвучивались разные цифры - 8 млрд грн, а в интервью иностранным СМИ Игорь Коломойский называл 15 млрд и 128 млрд грн.
- Мы работаем с Нацбанком по определению правильной структуры работы с активами, чтобы отвечать всем нормативам. Если мы будем выполнять все взятые требования по возврату и обеспечению кредитного портфеля, то справимся со всеми нормативными требованиями. Я вижу, как это сделать.
- Сейчас уже выработана дорожная карта по докапитализации и приведению нормативов в порядок?
- Регулятор меняет инструкцию по порядку формирования резервов и порядку оценки залогов. Пока этой инструкции еще нет, она есть в виде проекта. Старая инструкция уже не работает, а новая еще не утверждена. Но мы понимаем, какие требования будут у НБУ, и видим, каким образом мы будем соответствовать этим требованиям, какой должен быть темп закрытия кредитов и каких именно кредитов. С другой стороны - если мы часть кредитов оформим в соответствии с новыми требованиями, то Нацбанк будет удовлетворен таким состоянием портфеля.
- То есть какой-то конкретной цифры докапитализации нет?
- Нет. Она будет зависеть от того, сколько нам удастся погасить кредитов. Повторюсь, что на сегодняшний день существует план, какие кредиты будут возвращаться, какие - выдаваться. В зависимости от реализации этого плана в 2016-2017 годах может возникнуть ситуация, при которой нам будет требоваться дополнительный капитал или вообще не потребуется докапитализация.
- Если возникнет потребность в капитале, акционеры готовы его вносить?
- Акционеры (Геннадий Боголюбов и Игорь Коломойский - мажоритарные акционеры ПриватБанка - ред.) готовы в 2017-2018 годах оказать нам поддержку капиталом.
- Аналитики считают, что у банка была проблема с недостаточностью залогов под кредиты. От этого и получаются суммы докапитализации в десятки миллиардов. Как вы этот вопрос думаете решить? Сколько залогов вы собираетесь дополнительно взять?
- У нас достаточно залогов по всем кредитам согласно положению, которое действует на сегодняшний день. Как я уже говорил, сейчас НБУ меняет это положение, так как изменились экономические условия. Когда новое положение вступит в силу, действительно, определенные виды залогов, которые раньше регулятором принимались за норму, теперь не будут учитываться. И нам нужно изменить порядок оформления этих залогов. Какие-то залоги придется добавлять, так как произошло их обесценивание. Нужно будет сместить акцент на ипотечное оформление залогов - мы это сделаем.
- Заемщики будут предоставлять новые залоги?
- Если заемщики не будут предоставлять новые залоги, то тогда придется обесценивать этот кредит. Или забирать залог через судебные процедуры. Это сложная работа.
- Банк нарушает норматив кредитного риска по операциям со связанными с банком лицами. Он составляет 25,73% при лимите не более 20%. Как вы собираетесь уменьшать долю инсайдерских кредитов?
- НБУ определил для банков четкий период и порядок выполнения новых нормативов. У нас есть согласованный с регулятором план вхождения в норматив, есть обязательства по погашению инсайдерских кредитов и продаже имущества. Я надеюсь, в течение года мы справимся с этими вопросами.
- В среднем по рынку доля проблемной задолженности составляет около 40%. По итогам III квартала этот показатель в ПриватБанке - около 8%. Почему доля "проблемки" такая низкая? Банк не сформировал достаточный резерв или знает какой-то уникальный метод выдачи и возврата кредитов?
- Сейчас у банка проблемная задолженность около 10%. Секрета никакого нет. У нас мало ипотечных кредитов. Цифра просрочки, которую вы назвали, - 40 %, - это ипотечные кредиты. Юрлица платят более-менее нормально.
- Резервы по кредитам юрлиц у банка составляют всего 7%. Почему так мало?
- У нас есть график формирования резервов на текущий год.
- Учитывая необходимость доформировывать резервы, вы будете оставаться в плюсе в следующем году?
- Я очень рассчитываю, что мы будем прибыльны за счет доходности по розничному портфелю.
- И все же, почему так мало было сформировано резервов по юрлицам?
- Потому что кредитный портфель нормальный. Нет ипотеки. А по физлицам проблемная задолженность даже снижается. По карточным кредитам мы находимся в плюсе. Мы возвращаем больше, чем растет проблемная задолженность.
- Из-за этого банк расформировывает резервы по физлицам? За год у ПриватБанка снизились резервы по кредитам физлиц на 0,81 млрд грн. За этот период, например, Раффайзен Банк Аваль увеличил резервы на 5,5 млрд грн, ПУМБ - на 0,8 млрд грн.
- Да, именно из-за улучшения платежной дисциплины карточных клиентов мы расформировали резервы. У Райффайзена и ПУМБа много ипотеки, поэтому они формируют резервы. У нас тоже есть ипотека, но ее мало, остатки по ипотечным кредитам около 200 млн грн.
- ПриватБанк в конце 2015 года погасил более 1 млрд грн рефинансирования НБУ. Сейчас объем рефинансирования НБУ составляет 26,1 млрд грн. Какие планы по дальнейшему снижению задолженности перед НБУ?
- Мы рассчитываем за три года погасить полностью этот кредит.
- Почему банк больше не выполняет роль агента Фонда гарантирования вкладов физических лиц по выплате депозитов обанкротившихся банков?
- Мы работаем с Фондом. В декабре банк выплачивал вклады по банкам Интеграл и Капитал банк.
- Но вы же не выплачивали депозиты банка Финансы и Кредит?
- Выплачивали. По разным областям выплачивают разные банки. Мы активно работаем с Фондом, и мы - крупнейший донор Фонда гарантирования вкладов в Украине.
- По итогам первого полугодия 2015-го банк занимал 32% рынка депозитов физических лиц. За второе полугодие банк нарастил эту долю. Не считаете ли вы, что это вредит банку, так как привлекает к вам пристальное внимание регулятора и правительства? Вы рассматривали сценарий уменьшения доли рынка?
- Увеличение доли рынка произошло не по нашему решению, а за счет ухода банков с рынка. У нас сумма депозитов не выросла, а даже уменьшилась. Но поскольку ушли Дельта, Финансы и Кредит, Надра и еще много банков, наша доля автоматически увеличилась. Но увеличилась не только наша доля, но и других банков.
Мы понимаем, что нужно искать правильные инструменты работы по привлечению с разными сегментами, а не только с физическими лицами. Нужно активно работать с юридическими лицами и на рынках международных заимствований, как только они откроются.
- Регулятор говорил с вами о том, что нужно уменьшать вашу долю депозитов?
- Мы смотрим на возможность диверсифицировать наши источники пассивов, нужно в большей степени смотреть на юрлица. Но в работе с юрлицами есть свои вопросы. Сегодня вымываются средства с расчетных счетов предприятий на НДС-счета. Мы видим концентрацию средств на счетах госпредприятий, которые обслуживают оборонный комплекс. Конечно, к нам эти деньги не приходят. Также на уменьшение остатков на текущих счетах юрлиц влияет тенизация экономики. Многие предприятия перестали пользоваться расчетными счетами.
- Что их стимулирует уходить в тень?
- Денег не хватает. С другой стороны, сегодня очень многие, даже крупные предприятия, работают через частных предпринимателей. Часть денег бизнеса перетекает на счета физлиц.
ТЕГИ


 Міжнародне рейтингове агентство Fitch Ratings очікує продовження війни в Україні в наступному році, а також підтвердило довгостроковий кредитний рейтинг України в іноземній валюті на рівні CCC.
ТОП-НОВИНИ
 Інвестиційна компанія Concorde Capital прогнозує падіння ВВП України на 1% за підсумками 2026 року та очікує його подальшого скорочення наступного року, повідомив засновник і керівник компанії Ігор Мазепа під час конференції Forbes Ukraine "Приватні інвестиції" у Києві у вівторок.
 Уряд України 23 жовтня фіналізував зміни в системі бронювання військовозобов'язаних працівників.
 Президент України Володимир Зеленський підписав закон щодо оподаткування ПДВ міжнародних посилок та електронної торгівлі, що є необхідним для отримання фінансової допомоги від ЄС.
 Україна зможе купувати зброю через Агентство НАТО з питань підтримки та закупівель. Це зробить оборонні поставки швидшими й дешевшими.
ПІДПИСКА НА НОВИНИ
 Резервна система може місяцями майже не використовуватися, але це не гарантує штатної роботи під навантаженням. Перед холодами варто провести тестовий запуск: перевірити інвертор з акумулятором, захист і прилади, які мають працювати від резерву.
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 Міжнародне рейтингове агентство Fitch Ratings підвищило кредитний рейтинг НЕК «Укренерго» з «RD» (обмежений дефолт) до «CCC».
 АТ «Укрзалізниця» впровадило сервіс відстежування затримок електропоїздів.
 Обсяги перевезення вантажів АТ "Укрзалізницею" за січень-вересень 2026 року становлять 106,39 млн тонн, що на 11,8% менше порівняно з аналогічним періодом 2025 року, у вересні падіння досягло 38%
 Група Нафтогаз підготувала 24 сценарії проходження зими з урахуванням можливих російських атак.
 ПриватБанк запустив Open Banking у застосунку Приват24 та вебверсії для підприємців.
 Укрзалізниця запускає нові міжнародні поїзди: Київ - Хелм, Київ - Перемишль та Дніпро - Перемишль.
 Український виробник наземних роботизованих комплексів DevDroid підписав меморандум про взаєморозуміння із норвезькою Inission Norge AS, яка працює у сфері електроніки та електронних систем.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 Суддя окружного суду американського штату Нью-Мексико Френсіс Метью зобов'язав Meta сплатити штраф сумою $25 млрд за порушення місцевого законодавства щодо недобросовісних практик
 Обсяги продажу автомобілів у Євросоюзі у вересні зросли на 9,3% порівняно з тим самим місяцем минулого року та становили 971,048 тис., ідеться в повідомленні Європейської асоціації виробників автомобілів (ACEA).
 Ілон Маск (Elon Musk) не звик чути «ні», але коли справа дійшла до напівпровідників, навіть його мільярдів виявилося замало. Як повідомляє видання The Elec, підприємець намагався викупити готові виробничі потужності у таких гігантів, як Intel, TSMC та Micron.
 OpenAI запустила функцію Locked Chats, яка дозволяє приховати окремі розмови з ChatGPT від сторонніх очей за допомогою PIN-коду, Face ID чи Touch ID на сумісних пристроях.
 Китайська компанія Sugon, яка спеціалізується на суперкомп'ютерних системах, представила новий суперкластер для штучного інтелекту Sugon 8000, побудований на базі 100 тисяч обчислювальних карт.
 Команда підрозділу Google Quantum AI продемонструвала роботу методу вирощування «магічних» станів (magic state cultivation) на квантовому процесорі Willow, зменшивши кількість помилок приблизно у 40 разів порівняно зі звичайним створенням таких станів. Результати дослідження опублікували в журналі Science.
 Криптобіржа Bitget включила Росію, Білорусь та Казахстан до переліку країн, резидентам яких заборонено користуватися її послугами.