
Фінансові новини
- |
- 25.10.26
- |
- 15:17
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Хто землі дає, тому й земля дає" Українське прислів'я |
Замдиректора Фонда гарантирования: Активная фаза чистки банков завершилась
10:40 19.11.2015 |
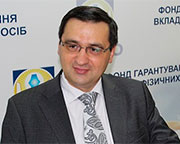 В Украине в результате чистки банковской системы за 2014-ый и неполный 2015 год были признаны неплатёжеспособными свыше 60 финучреждений. Большинство из них, или более 40, - по причине ухудшения финансового состояния. Международные партнеры положительно относятся к происходящему в отечественной банковской сфере. В частности, по оценке Европейского банка реконструкции и развития, Украина лидирует среди стран с развивающейся экономикой в направлении реформирования финансового сектора. Но есть и обратная сторона медали.
После признания банка неплатежеспособным он попадает под крыло Фонда гарантирования вкладов, который проводит гарантированные выплаты вкладчикам в пределах 200 тысяч гривен, а также пытается удовлетворить интересы других кредиторов банка за счет продажи его активов. Что касается выплаты гарантированных вкладов, то здесь система работает как часы, не считая отдельных исключений, когда прежние собственники финучреждения, допустившие его банкротство, тормозят процесс выведения банка с рынка. С возмещением крупных вкладов - свыше 200 тысяч - дело обстоит сложнее, ведь для этого нужно выгодно продать активы банка, как правило, переоцененные сверх реальной стоимости в разы. То есть, проблемы есть.
О предварительных итогах банковской чистки, ситуации с возмещением вкладов, а также перспективах в этой сфере рассказал в интервью УНИАН заместитель директора-распорядителя Фонда гарантирования Андрей Оленчик.
Андрей Ярославович, уже можно подвести первые итоги чистки банковской системы? Сколько выплачено вкладчикам и сколько предстоит выплатить?
По 63 банкам, которые были признаны неплатежеспособными и переданы фонду в 2014-2015 годах, общая сумма гарантированных выплат оценивается примерно в 72 млрд гривен. На текущий момент уже выплачено более 59 млрд, остается выплатить - порядка 12,4 млрд гривен.
Что касается крупнейших банков, то мы уже завершаем выплаты по «Дельта Банку», уже выплачено порядка 15 млрд гривен, или 93% вкладов к возмещению. По банку «Финансы и Кредит» выплаты начались недавно, вкладчики уже получили 3 млрд гривен из 6,2 млрд гривен, подлежащих возмещению.
По банку «Финансовая инициатива» в период временной администрации выплачено 1,8 млрд гривен. Всего предстоит выплатить около 4 млрд, но мы не можем начать выплаты по общему реестру, которые были запланированы на стадии ликвидации, поскольку есть судебные решения, не позволяющие начать ликвидацию. В данном случае это - полностью на совести людей, которые инициировали судебные процессы, и судей, принимавших такие решения. Тем не менее, Фонд решил возобновить выплаты по депозитным договорам, срок действия которых завершился до 8 ноября.
Вы имеете в виду решение хозяйственного суда Киева, запрещающее ликвидировать банк «Финансовая инициатива»? Кто за этим стоит?
За этим стоит оффшорная компания Perusta Constructions Ltd, а за ней, по некоторым данным, - прежние собственники «VAB Банка» и «Финансовой инициативы» (один из крупнейших аграрных производителей Украины «Укрлендфарминг» бизнесмена Олега Бахматюка - УНИАН). В данном случае эти решения суда останавливают дальнейшее проведение процедуры выведения банка с рынка.
У фонда достаточно средств для завершения выплат, или придется снова просить правительство о кредите?
Мы надеемся, что активная фаза очистки банковской системы уже завершилась, и в этом не будет необходимости. На данный момент из 21,5 млрд согласованного в сентябре кредита мы выбрали 10,5 млрд, 3,5 млрд получили неделю назад и потратили 1,7 млрд грн на выплаты. То есть, остается порядка 12,8 млрд, и этого должно хватить для выплат до конца года. Всего, по состоянию на 11 ноября, Фонд получил за два года 50,5 млрд грн заимствований в денежном выражении, что позволило своевременно проводить выплаты вкладчикам.
В любом случае, это - наша внутренняя кухня, вкладчиков она волновать не должна. Вклады в пределах 200 тысяч гривен будут выплачены при любых обстоятельствах, независимо от количества неплатежеспособных банков и независимо от того, о каких банках идет речь. Каким образом обеспечить выплаты - вопрос фонда, Национального банка и Министерства финансов. Все государственные гарантии перед вкладчиками будут, безусловно, выполнены.
Основная интрига в том, что ждет вкладчиков с суммами свыше 200 тысяч. А это уже зависит от ликвидационной массы банков, то есть, от качества активов, которые дошли до фонда. И здесь - не все так гладко. Перспективы крупных вкладчиков зависят от того, что за активы мы получили и насколько грамотно и дорого мы сможем их продать, удастся ли материализовать наши претензии к собственникам обанкротившихся банков и заставить их заплатить за произошедшее. Если сработает первый и второй фактор, то вкладчики «200+» могут рассчитывать хотя-бы на частичный возврат своих средств. Если нет - это будет сложно.
В отношении 50 банков, ликвидационная масса по которым уже есть, оценочная стоимость активов находится на уровне 20%, или в 5 раз ниже балансовой. Ситуация несколько отличается по разным банкам: у одних этот показатель достигает 50%, у других - около нуля.
Есть ли примеры, когда крупные вкладчики вернули свои средства?
Единичные случаи получения вкладчиками «200+» своих средств были. Преимущественно, когда речь шла о банках-прокладках, занимавшихся отмыванием денег, а не типичной банковской деятельностью. Там работы с физическими лицами почти не было. Вкладчики четвертой очереди получали свои средства, поскольку с деньгами в этих банках все было нормально, учитывая специфику их работы, а обязательства перед физлицами были минимальные. Но это - нестандартные, единичные, незначительные по суммам случаи.
Что касается финучреждений, которые занимались классической банковской деятельностью, то пока подобных прецедентов нет. Хотя шансы есть.
Эти банки пришли в фонд в 2014-2015 годах. Сначала вводится временная администрация, которая длится минимум 3 месяца, а потом уже проводятся ликвидация и утверждение ликвидационной массы, на что отводится полгода. Потом начинается реализация активов, что также довольно длительный процесс. Потом очередность кредиторов - сначала удовлетворяются требования, обеспеченные залогом, к примеру, рефинансирование НБУ. Потом еще первая, вторая и третья очереди, и только тогда дело доходит до вкладчиков «200+» - до четвертой очереди.
Если сложить эти временные промежутки, то еще не может даже теоретически идти речь о том, что могут погашаться требования кредиторов четвертой очереди. Даже если активов и будет хватать, чтобы покрывать требования кредиторов хотя-бы частично, то физически по этим банкам мы еще не пришли к этой стадии. Но гипотетически мы видим, что по некоторым банкам такие перспективы есть.
В отношении банков «Финансы и Кредит» и «Финансовая инициатива» об этом говорить пока рано, поскольку по ним еще не начата процедура ликвидации. Что касается «Дельты», то там продолжается процедура оценки, и в первых месяцах 2016 года должна быть сформирована ликвидационная масса. Тогда можно будет более точно говорить о перспективе вкладчиков «200+». Но я не думаю, что ситуация будет кардинально отличаться от ситуации в большинстве других банков.
Есть ли вероятность возмещения сбережений крупным вкладчикам за счет государства, учитывая решение Высшего админсуда по иску вкладчика «Брокбизнесбанка», признающее вину НБУ?
Даже не хочу на эту тему фантазировать. Поживем - увидим. Прецедент сам по себе достаточно интересный, но это сейчас ближе к сфере не экспертных оценок, а букмекерского бизнеса - попробовать угадать, чем все закончится, с учетом специфики нашей судебной системы. Я не рискну делать ставки в этой гонке.
Уровень доверия к банкам вырос? К примеру, сколько денег после выплат вкладчики оставляют в банковской системе, сколько несут под матрас?
Что касается средств, которые остаются или не остаются в банках, то на это влияют несколько факторов. Например, курс национальной валюты и уровень инфляции. Если все более-менее стабильно, то вкладчики с большей вероятностью могут оставить выплаченную им гарантированную сумму в банковской системе. Если есть опасения, что средства обесценятся, то люди более склонны идти на валютный рынок.
В последнее время наблюдается тренд успокоения. Все чаще, и это не может не радовать, люди оставляют средства в банке, который проводит выплаты. По общей статистике, данный показатель находится на уровне от 20 до 50% выплачиваемых средств. Все зависит, в частности, от региона, от того, насколько люди склонны доверять банку-агенту, с которым имеют дело.
Далеко не последнее значение имеет длительность периода, на протяжении которого вкладчики не имели доступа к своим средствам до того времени, пока банк был признан неплатежеспособным.
Но я хочу подчеркнуть, что банк-агент может только предложить вкладчику свои депозитные программы. Это ни в коем случае не может быть сделано в навязчивой или, тем более, в ультимативной форме. Такая практика - прямое нарушение прав граждан и реагирование на подобные факты с нашей стороны соответствующее.
Какая доля невыплаченных вкладов остается после завершения массовых выплат через банки-агенты?
В среднем мы проводим массовые выплаты через банки-агенты в период временной администрации, и еще месяц-полтора - в период ликвидации. Затем мы прекращаем массовые выплаты и переходим к выплатам по индивидуальным обращениям. Половина общей суммы вкладов, как минимум, выплачивается в период временной администрации, еще 40% или больше - на стадии ликвидации по общему реестру вкладчиков. То есть, мы успеваем вернуть через банки-агенты не менее 90% вкладов. 10% приходятся на выплаты по индивидуальным обращениям.
Что касается вкладов, которые остаются после ликвидации: по 32 банкам, где мы начали выплаты еще до реформы системы гарантирования в 2012 году, выплаты уже завершены. Но даже после окончания ликвидации, по примеру этих банков, остается 1-1,5% людей, которые по каким-либо причинам не обращались за вкладами. Средний объем выплат по этим банкам колеблется от 98 до 99,5%. В любом случае, речь идет о каких-то единичных случаях, а не десятках процентов. И это - сравнительно небольшие суммы, поскольку среди тех, кто не обращается за возмещением, редко встречаются значительные вклады.
Ни по одному банку, которые переданы нам по новому мандату - после осени 2012 года, ликвидация еще не завершена, и о какой-либо статистике невыплаченных вкладов говорить рано.
Насколько легче стало работать в рамках нового законодательства, принятого в текущем году?
Об этом еще рано говорить. Основные изменения алгоритмов предусмотрены с 1 января. Их основная задача не состоит в том, чтобы облегчить нам жизнь, главная цель - повышение эффективности и прозрачности. В связи с этим в фонде начинается масштабная реструктуризация. Продолжается работа над созданием департамента консолидированной продажи имущества обанкротившихся банков. Он будет сопровождать управление активами всех неплатежеспособных банков и их продажу, консолидировав функции, которые на данный момент находятся в сфере ответственности уполномоченных лиц фонда. Система создается с учетом лучших мировых практик и позволит повысить прозрачность и сократить расходы на управление активами банков.
Будет централизован бек-офис неплатежеспособных банков в специальных подразделениях фонда. То есть, часть функционала уполномоченных лиц банков и их команд перемещается в сторону центрального аппарата фонда. Создадим департамент финансовых расследований, который серьезно и системно будет заниматься собственникам и связанными лицами банков, действия или бездействие которых стали причиной банкротства. В рамках этого департамента будет запущена антикоррупционная программа внутри фонда. В отношении прав потребителей и финансовой грамотности также намечаются серьезные подвижки. Мы находимся в постоянном движении.
Ольга Гордиенко
ТЕГИ


 Уряд України 23 жовтня фіналізував зміни в системі бронювання військовозобов'язаних працівників.
ТОП-НОВИНИ
 Президент України Володимир Зеленський підписав закон щодо оподаткування ПДВ міжнародних посилок та електронної торгівлі, що є необхідним для отримання фінансової допомоги від ЄС.
 Україна зможе купувати зброю через Агентство НАТО з питань підтримки та закупівель. Це зробить оборонні поставки швидшими й дешевшими.
 За оцінками Інституту демографії та досліджень якості життя імені Михайла Птухи НАН України, чисельність населення України на підконтрольній уряду території нині становить від 28 до 29 мільйонів осіб - про це розповіла провідна наукова співробітниця установи Світлана Аксьонова в етері Громадського радіо.
 Скорочення реального внутрішнього валового продукту (ВВП) України у вересні 2026 року становило 2,4% порівняно з аналогічним періодом 2025 року після падіння на 1,9% у серпні, йдеться у щомісячному економічному моніторингу Інституту економічних досліджень та політичних консультацій (ІЕД).
ПІДПИСКА НА НОВИНИ
 Резервна система може місяцями майже не використовуватися, але це не гарантує штатної роботи під навантаженням. Перед холодами варто провести тестовий запуск: перевірити інвертор з акумулятором, захист і прилади, які мають працювати від резерву.
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 Великі американські банки почали виявляти сторонніх ШІ-агентів, які без належного дозволу працюють з рахунками клієнтів, деякі - намагались виконувати самостійні дії, що виходили за межі інструкцій користувача.
 Курс долара США зростає в парі з євро та фунтом стерлінгів у п'ятницю вдень, а до японської єни змінюється незначно.
 Довідковий курс гривні до долара США на міжбанківському валютному ринку станом на 12:00 кч 23 жовтня 2026 року.
 Міністерство фінансів України провело черговий аукціон з обміну (switch-аукціон) облігацій внутрішньої державної позики; обсяг задоволених заявок становив 7 млрд грн за номінальною вартістю.
 У третьому кварталі 2026 року українці збільшили обсяг коштів в іноземній валюті на банківських рахунках і депозитах на $336 млн. Це найбільший квартальний приріст за останні п'ять кварталів.
 Курс долара США незначно коливається у парі з євро вранці в п'ятницю, помірковано зростає щодо фунта та єни.
 ПриватБанк запустив Open Banking у застосунку Приват24 та вебверсії для підприємців.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 Ілон Маск (Elon Musk) не звик чути «ні», але коли справа дійшла до напівпровідників, навіть його мільярдів виявилося замало. Як повідомляє видання The Elec, підприємець намагався викупити готові виробничі потужності у таких гігантів, як Intel, TSMC та Micron.
 OpenAI запустила функцію Locked Chats, яка дозволяє приховати окремі розмови з ChatGPT від сторонніх очей за допомогою PIN-коду, Face ID чи Touch ID на сумісних пристроях.
 Китайська компанія Sugon, яка спеціалізується на суперкомп'ютерних системах, представила новий суперкластер для штучного інтелекту Sugon 8000, побудований на базі 100 тисяч обчислювальних карт.
 Команда підрозділу Google Quantum AI продемонструвала роботу методу вирощування «магічних» станів (magic state cultivation) на квантовому процесорі Willow, зменшивши кількість помилок приблизно у 40 разів порівняно зі звичайним створенням таких станів. Результати дослідження опублікували в журналі Science.
 Криптобіржа Bitget включила Росію, Білорусь та Казахстан до переліку країн, резидентам яких заборонено користуватися її послугами.
 Американські банки Citigroup і Bank of America обмежили доступ ШІ-агентів до рахунків клієнтів на тлі побоювань, що автономні помічники можуть масово переводити кошти вкладників у фінансові продукти з вищою дохідністю
 В Україні випробовують першу повітряну платформу для евакуації поранених військових - дрон StarGate, розроблений українською компанією оборонних технологій SkyFall.