
Фінансові новини
- |
- 28.10.26
- |
- 01:04
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Інші ролі зайняті, тому будьте собою" Оскар Вайльд |
Кому улучшит жизнь платежная революция в Европе
17:23 10.01.2019 |
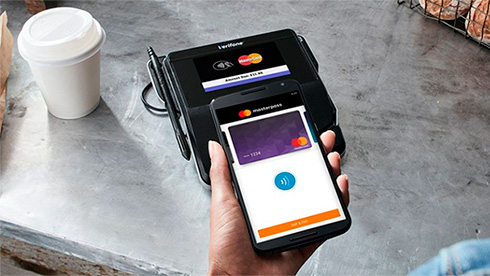
С начала 2019 г. в Европе окончательно вступила в силу Платежная директива Европарламента PSD2. Ее цель - создание в Европе более равномерного, прозрачного и открытого рынка платежей. Результатом станет коренное изменение рынка, на котором банки потеряют свое влияние в пользу финтех-компаний.
"Открытые двери" для финтеха
Эта история началась в декабре 2007 г., когда ЕС принял первую Платежную директиву (PSD). Она создала в Европе единый рынок платежей, сделав трансграничными и подчиненными единым правилам, в том числе, кредитные переводы, прямое дебетовое списание средств, платежные карты. Эта же директива создала правовую основу для Единой зоны платежей в евро (SEPA).
Благодаря PSD на европейском рынке начали бурно развиваться компании, работающие на рынке платежей - и чаще это были не банки, а молодые фирмы, которые использовали интернет-технологии для создания платежных систем.
Так зародился сектор финтех-компаний, предоставляющих традиционные банковские услуги, не являясь при этом банками.
Но именно эта "финтеховская вольница" своим появлением потребовала введения новых правил внутри ЕС - чтобы повысить безопасность платежей и защищенность клиентов. Решить эту проблему, а заодно стимулировать инновации и конкуренцию, создать равные условия для всех игроков рынка, включая новичков, и была призвана Вторая платежная директива - PSD2. Сам документ был принят Европарламентом в 2015 г., но он не был документом прямого действия, так что его внедрение шло несколько лет, на уровне национальных законодательств европейских стран. Основная часть процесса завершилась 13 января 2018 г., но многие положения PSD2 вступили в силу только сейчас - когда были доработаны технические стандарты, которые лежат в ее основе, и вступили в силу новые правила защиты информации.
Одно из основных требований нового законодательства - доступ к аккаунтам клиентов для сторонних компаний. Проще говоря, например, банкам, которые традиционно владеют платежными аккаунтами своих клиентов, предписано разрешать своим конкурентам (например, финтех-компаниям) обеспечивать к ним доступ через API. Так эти данные (с согласия клиента) будут использоваться для создания новых продуктов на рынке финансовых услуг.
Пример того, как это работает, приводит французское издание Le Figaro. Клиент "банка А" хочет взять кредит, но условия банка его не удовлетворяют. Взамен он может воспользоваться услугами финтех-компании, которая агрегирует предложения всех банков. Выбрав лучшее, клиент может не идти сам лично в этот "банк Б", а все сделать онлайн, а его персональные данные будут переданы новому банку сотрудниками финтех-компании благодаря открытым API.
Казалось бы, не ахти какой прогресс, но помноженный на обороты европейских финансовых рынков, он дает огромный эффект. Надежная система идентификации клиента и усиленная защита данных при передаче их сторонним провайдерам развязывают руки провайдерам финансовых услуг. В их распоряжении оказываются данные о клиентах, которые можно использовать для создания более выгодных продуктов.
Исследование компании Accenture уже показало, что к 2020 г. (то есть совсем скоро) порядка 10% розничных платежей в Европе будут проходить не через банки, а через так называемых PISP-провайдеров (поставщиков платежных услуг). "Принцип открытого интерфейса", постулируемый во Второй директиве, позволяет любой сторонней компании делать конкурентные решения, которые будут созданы специально под конкретного клиента - в той конфигурации, с тем функционалом и возможностями, которые он захочет.
Пользователь, в свою очередь, сможет такие банковские программы скачивать на выбор - как сегодня мы заходим в Google Play или в App Store и выбираем для смартфона то приложение, которое нам больше нравится.
Все это прямо сейчас стимулирует быстрый рост финтех-стартапов. Причем в данном сегменте увидели для себя шанс "младоевропейцы": правительства сперва Литвы (пару лет назад), а потом и Латвии (совсем недавно) заявили, что создают в своих странах специальные технопарки (по образу Vilnius Tech Park), в которых будут действовать льготные налоговые условия именно для финтех-сартапов. Примерно тем же самым сейчас заняты и власти Польши, Чехии, Румынии...
Выгода для банков и для торговли
Вторая европейская платежная директива вовсе не ставит своей задачей "похоронить" значение банков на рынке платежных сервисов. Скорее, она катализирует изменения в сегменте розничных банковских сервисов. Во-первых, благодаря подключению комьюнити разработчиков будут появляться новые решения, которые смогут брать на вооружение традиционные банки. На пользу финансовым гигантам пойдет и улучшение клиентского опыта за счет удобного доступа к финансовым услугам через удобные для них каналы. Наконец - и самое главное - банки получат новые источники прибыли, так как смогут продавать свои "данные как услугу" либо взимать с финтех-компаний плату за подключение к интерфейсам банка.
Если же брать банки за пределами Евросоюза, но ориентированные на европейский рынок (в том числе украинские), то положения PSD2 стали для них хорошим ориентиром, указывающим, как именно они должны развивать свои банковские и платежные сервисы. Понятно, что украинский рынок тоже рано или поздно последует в этом направлении. Так что украинские банки должны быть готовы (хотя бы морально) предоставлять другим участникам рынка доступ к своей информационной и платежной инфраструктуре.
Правда, при этом банкиры должны понимать: важное последствие внедрения европейской Директивы - прозрачность комиссий. Пользователь, который хочет сделать платеж в магазине, на автозаправке, на автостоянке, уже перед оплатой видит все комиссии, которые должен заплатить - чтобы они не стали для него неожиданностью.
Другой важный момент: убираются посредники внутри платежа. То есть свой процент (2-3% с транзакции) теряют Visa и MasterCard. Директива требует, чтобы комиссионные не превышали 0,2% для дебетовых карт и 0,3% для кредитных. Соответственно, дополнительную прибыль в 1,5-2% от оборота получает продавец. Для украинского рынка это тоже будет неплохим плюсом.
Наконец, Директива облегчает переход клиента из банка в банк. В Евросоюзе еще в 2012 г. был принят закон, позволяющий любому гражданину ЕС открыть счет в банке в любой стране Евросоюза. Однако "банковское рабство" продолжало сохраняться. Для перехода из одного банка в другой человек должен был поменять все реквизиты своих карт во всех местах, где он постоянно платил, - включая многочисленные интернет-сервисы, онлайн-ресурсы, платежные системы и магазины. Также приходилось менять реквизиты счета для получения зарплаты, схемы оплаты за коммунальные услуги и т.д.
У современного человека могут быть десятки (если не сотни) таких "точек платежей", поэтому в реальной жизни мало кто решался сменить банк. PSD2 в корне меняет ситуацию: скоро клиент просто сможет открыть новому банку доступ к истории своих старых транзакций, показать ему, где и какие платежи происходили в прошлом. Так что уже новый банк возьмет на себя валидацию всех платежных цепочек. Выигрывают все - кроме старого банка, разумеется.
С другой стороны, исследование уже упоминавшейся компании Accenture показало, что две трети клиентов пока не хотят делиться своими данными со сторонними поставщиками финансовых услуг. То есть они доверяют персональные данные только своему банку. Так что можно предвидеть всплеск банковской рекламы и PR-акций, направленных именно на повышение лояльности банковских клиентов. Что тоже совсем неплохо для экономики.
Украина и ее выгода от Директивы PSD2
Пока Вторая платежная директива никак не повлияла на повседневную работу украинских банков. Хотя, конечно, ее внимательно изучают и анализируют. Но PSD2 сейчас более важна для украинских финтех-стартапов, которых в стране уже очень много. (Только к украинскому финтех-маркетплейсу Let'sPartner уже присоединилось 4 тыс. стартапов.)
Дело в том, что без учета требований Директивы не получится работать не только в Европе, но и просто с европейскими плательщиками. Любые финансовые транзакции, где одна сторона находится в Европе, уже попадают под действие PSD2. Так что молодые украинские финтех-компании неизбежно с самого начала вынуждены внимательно изучать Директиву и следовать ее требованиям. Только так можно будет наладить взаимодействие с европейскими банками.
Ну а следующим шагом для Украины должно стать изменение действующего законодательства. В соответствии с требованиями PSD2 должны быть приведены законы "О финансовых услугах и государственном регулировании рынков финансовых услуг", "О платежных системах и переводе средств в Украине", а также внутренние нормативные акты НБУ.
ТЕГИ


 Уряд України 23 жовтня фіналізував зміни в системі бронювання військовозобов'язаних працівників.
ТОП-НОВИНИ
 Президент України Володимир Зеленський підписав закон щодо оподаткування ПДВ міжнародних посилок та електронної торгівлі, що є необхідним для отримання фінансової допомоги від ЄС.
 Україна зможе купувати зброю через Агентство НАТО з питань підтримки та закупівель. Це зробить оборонні поставки швидшими й дешевшими.
 За оцінками Інституту демографії та досліджень якості життя імені Михайла Птухи НАН України, чисельність населення України на підконтрольній уряду території нині становить від 28 до 29 мільйонів осіб - про це розповіла провідна наукова співробітниця установи Світлана Аксьонова в етері Громадського радіо.
 Скорочення реального внутрішнього валового продукту (ВВП) України у вересні 2026 року становило 2,4% порівняно з аналогічним періодом 2025 року після падіння на 1,9% у серпні, йдеться у щомісячному економічному моніторингу Інституту економічних досліджень та політичних консультацій (ІЕД).
ПІДПИСКА НА НОВИНИ
 Резервна система може місяцями майже не використовуватися, але це не гарантує штатної роботи під навантаженням. Перед холодами варто провести тестовий запуск: перевірити інвертор з акумулятором, захист і прилади, які мають працювати від резерву.
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 В Україні набудуть чинності нові норми закону, які дозволять значно ширше застосовувати інструменти для врегулювання проблемних банків, посилять захист їхніх вкладників і кредиторів, а також покращать співпрацю Фонду гарантування вкладів фізичних осіб (ФГВФО) із регуляторами.
 Великі американські банки почали виявляти сторонніх ШІ-агентів, які без належного дозволу працюють з рахунками клієнтів, деякі - намагались виконувати самостійні дії, що виходили за межі інструкцій користувача.
 Курс долара США зростає в парі з євро та фунтом стерлінгів у п'ятницю вдень, а до японської єни змінюється незначно.
 Довідковий курс гривні до долара США на міжбанківському валютному ринку станом на 12:00 кч 23 жовтня 2026 року.
 Міністерство фінансів України провело черговий аукціон з обміну (switch-аукціон) облігацій внутрішньої державної позики; обсяг задоволених заявок становив 7 млрд грн за номінальною вартістю.
 У третьому кварталі 2026 року українці збільшили обсяг коштів в іноземній валюті на банківських рахунках і депозитах на $336 млн. Це найбільший квартальний приріст за останні п'ять кварталів.
 Курс долара США незначно коливається у парі з євро вранці в п'ятницю, помірковано зростає щодо фунта та єни.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 Ілон Маск (Elon Musk) не звик чути «ні», але коли справа дійшла до напівпровідників, навіть його мільярдів виявилося замало. Як повідомляє видання The Elec, підприємець намагався викупити готові виробничі потужності у таких гігантів, як Intel, TSMC та Micron.
 OpenAI запустила функцію Locked Chats, яка дозволяє приховати окремі розмови з ChatGPT від сторонніх очей за допомогою PIN-коду, Face ID чи Touch ID на сумісних пристроях.
 Китайська компанія Sugon, яка спеціалізується на суперкомп'ютерних системах, представила новий суперкластер для штучного інтелекту Sugon 8000, побудований на базі 100 тисяч обчислювальних карт.
 Команда підрозділу Google Quantum AI продемонструвала роботу методу вирощування «магічних» станів (magic state cultivation) на квантовому процесорі Willow, зменшивши кількість помилок приблизно у 40 разів порівняно зі звичайним створенням таких станів. Результати дослідження опублікували в журналі Science.
 Криптобіржа Bitget включила Росію, Білорусь та Казахстан до переліку країн, резидентам яких заборонено користуватися її послугами.
 Американські банки Citigroup і Bank of America обмежили доступ ШІ-агентів до рахунків клієнтів на тлі побоювань, що автономні помічники можуть масово переводити кошти вкладників у фінансові продукти з вищою дохідністю
 В Україні випробовують першу повітряну платформу для евакуації поранених військових - дрон StarGate, розроблений українською компанією оборонних технологій SkyFall.