
Фінансові новини
- |
- 19.09.26
- |
- 02:04
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Не сокира теше, а чоловік" Українське прислів'я |
Рубини: 10 возможных проблем от QE
17:22 01.03.2013 |
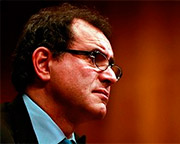 Большинство обозревателей считают меры нетрадиционной кредитно-денежной политики, такие как количественное смягчение (QE), необходимыми для поддержки сегодняшнего крайне слабого роста экономики. При этом множатся и вопросы об эффективности и рисках QE. В частности, заслуживают внимания десять потенциальных проблем, связанных с такой политикой, пишет в Project Syndicate известный экономист Нуриэль Рубини.
Первое: подход австрийской школы в виде политики экономии в ответ на взрывающиеся пузыри на рынках активов и кредитов может привести к депрессии. Однако политика QE, которая в свою очередь помогает на очень длительное время отсрочить необходимое сокращение доли заемных средств в частном и государственном секторах, может создать армию зомби: зомбированных финансовых учреждений, зомбированных домашних хозяйств и фирм и, в конце концов, зомбированных правительств. Таким образом, количественное смягчение должно быть со временем свернуто где-то между крайними точками австрийского и кейнсианского подходов.
Второе: повторное количественное смягчение может стать неэффективным с течением времени, в связи с тем что засоряются каналы передачи средств реальной экономике. Облигационный канал не работает, когда доходность облигаций уже и так низкая; и кредитный канал не работает, когда банки копят ликвидность. В самом деле, те, кто может делать заимствования, не хотят их делать, или им просто не нужны заемные средства, а те, кому они нужны - фирмы с высокой долей заемных средств и высоко рискованные домохозяйства, - не могут в связи с кредитным кризисом.
Кроме того, канал фондового рынка, ведущий к восстановлению стоимости активов после количественного смягчения, работает только на краткосрочную перспективу, если рост не удается восстановить. И снижение реальных процентных ставок через рост ожидаемой инфляции при осуществлении QE несет с собой риск разжигания инфляционных ожиданий в конечном итоге.
Третье: валютный канал передачи QE - ослабление курса валюты из-за смягчения денежной политики - является неэффективным, если несколько крупных центральных банков одновременно проводят QE. Когда такое происходит, QE становится игрой с нулевым выигрышем, поскольку не могут одновременно снизиться курсы всех валют,и при этом улучшиться показатели всех торговых балансов. В результате на смену "валютным войнам" приходят "войны количественного смягчения".
Четвертое: QE в развитых странах приводит к чрезмерным притокам капитала на развивающиеся рынки, которые сталкиваются с трудной политической задачей. Стерилизованные интервенции на валютные рынки поддерживают на высоком уровне внутренние процентные ставки и подпитывают притоки капитала. Но нестерилизованные интервенции и/или снижение внутренних процентных ставок создает избыточную ликвидность, которая может разгонять внутреннюю инфляцию и/или способствовать наращиванию пузырей на рынке активов и кредитов.
В то же время отказ от интервенций и допущение роста курсов валюты подрывает конкурентоспособность страны на внешнем рынке и приводит к опасно высоким внешним дефицитам. Тем не менее введение контроля над притоками капитала может быть трудным. Макроэкономический контроль над ростом кредитования является полезным, но иногда он неэффективен в предотвращении пузырей на рынке активов, когда низкие процентные ставки продолжают обеспечивать крайне благоприятные условия для ликвидности.
Пятое: постоянное количественное смягчение может вызвать надувание пузырей активов в стране, где оно проводится, но также и в странах, на которые оно может распространяться. Такие пузыри могут возникать на фондовых рынках, рынках жилой недвижимости (Гонконг, Сингапур), товарных рынках, рынках облигаций (все чаще появляются разговоры о растущем пузыре в Соединенных Штатах, Германии, Великобритании и Японии) и кредитных рынках.
Конечно, проведение количественного смягчения может быть оправдано вялым экономическим ростом, но сохранение ставок слишком низкими слишком долго в конечном итоге может подпитывать такие пузыри. Именно это и произошло в 2000-2006 гг., когда Федеральная резервная система США резко снизила базовую учетную ставку до 1% во время рецессии 2001 г., а затем было слабое восстановление, ставки держались на низком уровне, вызывая пузыри на различных рынках.
Шестое: QE может создать проблемы моральной формы путем ослабления стимулов для правительств к проведению необходимых экономических реформ. Кроме того, из-за этого могут быть отложены необходимые меры жесткой экономии бюджетных средств, если большие дефициты монетизируются. В результате слишком низкие процентные ставки предотвращают введение жесткой дисциплины на рынках.
Седьмое: выйти из политики QE сложно. Если выход происходит слишком медленно и слишком поздно, результатом может стать инфляция и/или пузыри на рынке активов/кредитов. Кроме того, если выход происходит путем продажи долгосрочных активов, приобретенных во время QE, то резкое повышение процентных ставок может оказать сильное давление на восстановление экономики, вызвав большие финансовые потери для держателей долгосрочных облигаций. А если выход происходит посредством повышения процентной ставки по избыточным резервам, то существует угроза значительных потерь балансовых счетов центральных банков.
Восьмое: длительный период отрицательных реальных процентных ставок предполагает перераспределение доходов и богатства от кредиторов и вкладчиков к должникам и заемщикам. Из всех форм корректировок с целью сокращения доли заемных средств (сбережения, упорядоченная реструктуризация долга или налог на богатство) монетизация долга (и в конечном счете более высокая инфляция) является наименее демократичным способом, и это серьезно вредит вкладчикам и кредиторам, в том числе пенсионерам и пенсионным фондам. Девятое: QE и другие нетрадиционные методы кредитно-денежной политики могут привести к серьезным нежелательным последствиям. Может вспыхнуть чрезмерная инфляция или рост кредитования замедлится вместо ускорения, если банки, которые столкнулись с очень низкой чистой процентной маржой, решат, что риск по отношению к вознаграждению является недостаточным.
Девятое: наконец, существует риск упустить из виду любой путь назад к обычной кредитно-денежной политике. Действительно, некоторые страны бросают свой режим инфляционного таргетирования и перемещаются на неизведанную территорию, где может не найтись якоря для ценовых ожиданий. США перешли от QE1 к QE2 и теперь и к QE3, объем которого является потенциально неограниченным. Чиновники сейчас активно обсуждают преимущества отрицательных учетных ставок. Политики перешли к рискованной политике смягчения, в то время как эффективность QE снижается.
Десятое: короче говоря, меры политики становятся все более, а не менее, нетрадиционными. При этом они обладают низкой ясностью в отношении краткосрочных эффектов, непредвиденных последствий и долгосрочных результатов. Определенно у QE и других нетрадиционных методов кредитно-денежной политики есть важные краткосрочные плюсы. Но если такая политика применяется слишком долго, ее побочные эффекты могут быть серьезными, а долгосрочные издержки очень высокими.
ТЕГИ


 Польща стала частиною "антибалістичної коаліції", метою якої є створення спільної європейської системи протиракетної оборони для захисту від балістичних ракет.
ТОП-НОВИНИ
 Норвегія виділить 90 мільйонів євро до програми Ukraine Facility для сприяння реформам у сферах боротьбі з корупцією та енергетиці.
 Голова ЄС відзначила, що виділення коштів має відбутися у п'ятницю, 18 вересня.
 Верховна рада підтримала в першому читанні законопроєкти №16051-1 та №15460 про обкладання ПДВ електронної торгівлі та міжнародних посилок.
 Очікується, що додатковий акциз з виробленого пального складе 0,52 млрд грн, з ввезеного - 7,79 млрд грн. В той же час у документі відсутні ставки, до яких пропонується підняти акциз.
ПІДПИСКА НА НОВИНИ
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 Вантажні перевезення у прифронтових регіонах опинилися під загрозою подальшого скорочення через російські удари по залізничній інфраструктурі, дефіцит локомотивів і машиністів та зниження доступності рухомого складу.
 Кабінет міністрів уточнив умови роботи підприємств та організацій при оголошенні жовтого рівня загрози. Нові правила передбачають вимоги до укриття або безпечного простору.
 У п'ятницю, 18 вересня, середня ціна на бензин марки А-95 зросла на 67 коп. до 88,99 грн/л, на дизельне пальне - на 44 коп. до 98,68 грн/л.
 За січень-серпень 2026 року до місцевих бюджетів надійшло 378,6 млрд грн, що на 16,5% більше, ніж за аналогічний період 2025 року.
 Підприємствам потрібно буде мати середню зарплату від 28,638 тис. грн для бронювання співробітників у зв'язку із запланованим підвищенням мінімальної заробітної плати в проєкті державного бюджету на 2027 рік.
 У проєкті державного бюджету на 2027 рік передбачили 145 млн грн на фінансування заходів із проведення земельної реформи.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 Поки світ намагається заставити кожне подвір'я літієвими акумуляторами, Китай масштабує технології, які буквально використовують порожнечу.
 За інформацією відомого інсайдера Moore's Law is Dead, реліз відеокарт NVIDIA GeForce RTX 60 запланований на першу половину 2027 року.
 Sandbox AQ, компанія, що працює на перетині штучного інтелекту та квантових технологій, успішно випробувала свою систему магнітної навігації (MagNav) на основі квантового сенсора на Lumberjack, безпілотній авіаційній системі (UAS) групи 3 компанії Northrop Grumman.
 Федеральний уряд Швейцарії запустив пілотну програму, щоб вивчити можливість відмови від Microsoft 365 на користь альтернатив із відкритим вихідним кодом.
 Швейцарська компанія-виробник Nestle одинадцятий рік поспіль залишається лідером світового рейтингу продуктових брендів за підсумками року.
 Кандидати на роботу в Європі часто витрачають значний час на пошук вакансій, проходження співбесід та виконання тестових завдань, не знаючи при цьому, скільки їм у підсумку запропонують платити.
 Google змінила принцип відображення результатів пошуку в Європі, щоб виконати вимоги антимонопольних регуляторів ЄС