
Фінансові новини
- |
- 21.09.26
- |
- 02:03
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Коли є до чого жагота, то кипить в руках робота" Українське прислів'я |
Стоит ли брать займ под плавающую ставку
16:48 27.08.2010 |
 К радости украинцев, кредиты на жилье и авто потихоньку возвращаются. Правда, банки не спешат облегчать условия займов: очень тщательно изучают заемщиков, требуют большие первые взносы, кредитуют только в гривнях под достаточно высокие ставки. Единственное послабление, которое допускают некоторые банки, - так это выдача займов под плавающую ставку. Плюс плавающих кредитов в том, что ставки по ним (проценты регулярно пересматриваются и могут как уменьшаться, так и увеличиваться) сейчас существенно ниже, чем по привычным нам фиксированным ставкам, которые стабильны весь срок кредита. Нынче всего пять банков дают кредиты под плавающие ставки, но мы уверены, что чем дальше, тем меньше у украинцев будет шансов взять кредит на авто или квартиру под фиксированный процент. Во-первых, некоторые банки уже сегодня дают ипотеку только «вплавь», во-вторых, наши банки активно перенимают опыт европейских коллег, а те давно отпустили свои длинные кредиты в плавание. Мы решили разобраться, стоит ли заемщикам брать «нестабильные» кредиты на квартиры и авто.
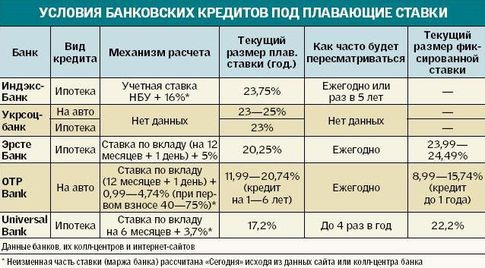
Изучив условия и особенности плавающих ставок, мы сделали для себя вывод, что брать кредит под «нестабильный» процент на очень большой срок (10-20 лет) не стоит. Ведь вряд ли кто-то на 100% исключит еще один финансовый кризис за этот период, а это значит, что ставка и расходы по такому кредиту могут круто вырасти. Под плавающую ставку стоит брать кредиты на два-три года - на этот период наши эксперты прогнозируют не только стабильность финансового сектора, но и постепенное снижение ставок. Ну или в крайнем случае брать кредит на 5-10 лет при условии, что вы будете погашать его с опережением. А вот более длинные кредиты, вероятно, пока стоит брать под фиксированную ставку. Но при этом обязательно нужно пользоваться правом попросить банк снизить ставку в соответствии и с рыночными тенденциями.
ОТ ЧЕГО ЗАВИСЯТ СТАВКИ
Плавающие ставки состоят из двух частей - изменчивой основы (регулярно пересматривается) и постоянной маржи банка. За основу банкиры берут: ставку по вкладу (на 6 месяцев или 1 год). Причем в расчет идут вклады с выплатой процентов в конце срока, так как ставки по ним на 0,5-1% выше, чем по депозитам с ежемесячной выплатой процентов; учетную ставку НБУ. В экономической теории считается, что ставка центробанка - основной показатель цены денег.
«ПОПЛЫТЬ» ИЛИ ЗАЯКОРИТЬСЯ
Поскольку для подавляющего большинства будущих заемщиков кредиты под плавающие ставки в новинку, мы попытались сравнить их с привычными кредитами и сделать свой выбор в пользу одной из схем кредитования.
На сегодняшний день плавающие ставки существенно ниже фиксированных - 12-21% плавающих годовых против фиксированных 22-24%. Это делает «нестабильный» займ более доступным - первые платежи по такому кредиту будут меньше. Например, если брать гривневый кредит на квартиру за $60 тыс. (1-й взнос 50%, срок 10 лет), то при фиксированной ставке в 24% платеж в первый месяц будет 6720 грн., а при плавающей 20% - около 5900 грн. Меньше будет и переплата, но только если за весь срок кредита на будет нового финансового кризиса.
Плавающая ставка, в отличие от фиксированной, непрогнозируема. Сегодняшние плавающие 17-20% годовых могут при стабильной экономике снизиться до 10-15%, а могут при очередном кризисе вырасти до 25-30% годовых, а может, и выше. Ведь плавающая ставка прописывается в договоре, и контролировать, как банк ее изменяет, некому. То есть заемщику стоит не только наперед погашать «плавающий» кредит, но и иметь небольшой капитал на случай резкого роста ставки, а значит, и расходов по кредиту.
Плавающая ставка пересматривается с определенной периодичностью, например, один раз в год. При этом если в середине этого периода кредитные ставки серьезно упадут, у «плавающего» заемщика фактически не будет права между датами пересмотра обратиться к банку с просьбой снизить ставку по кредиту в соответствии с рыночными тенденциями - придется ждать истечения очередного года. А у «фиксированного» заемщика такое право будет.
Далеко не у всех банков схема расчета плавающей ставки прозрачна и честна, а значит, у банка остается свобода нечестного маневра. «Банк может предусмотреть, что ставка будет зависеть от вклада, который почти невозможно разместить, например, на большой срок или на очень большую сумму. Зная, что на такой вклад никто не положит деньги, банк может завышать ставку по нему, а значит, и по кредитам», - выразил опасения Анатолий Соболевский. Опасения эксперта не напрасны: один из банков за базу расчета плавающей кредитной ставки берет ставку по депозиту на 1 год в сумме не менее 50 млн грн. (при том, что минимальная сумма по другим вкладам у него - 500 грн.) Естественно, ставка по этому вкладу самая высокая. А еще по одному из банков нам так и не удалось из открытых источников узнать, как рассчитывается плавающая ставка. То есть не факт, что по кредиту с плавающей ставкой банк будет честно и так же быстро, как и другие банки, снижать ставку по вкладам и кредитам!
ПОЧЕМУ СТАВКИ ПОПЛЫЛИ
Банки стали давать кредиты под плавающие ставки, так как не могут спрогнозировать стоимость ресурсов (депозитов, межбанковских и внешних займов) в будущем и пытаются привязать кредитные проценты к какому-то индикатору. Дело в том, что в банке всегда работает уравнение: ставка по кредиту = стоимость денег + маржа/прибыль банка. В кризис это уравнение «сломалось»: стоимость денег выросла (помните, как проценты по вкладам подскочили до 20-24% годовых?), и, чтобы не прогореть, банки были вынуждены поднимать ставки по ранее выданным кредитам, а новые кредиты и вовсе перестали выдавать. Сейчас ситуация в Украине изменилась. Деньги у финансистов есть, кредиты давать они могут, но, опасаясь будущих кризисов, они решили сделать так, чтобы уравнение не «ломалось» и, если будет новый кризис и стоимость денег снова вырастет, то и ставки по выданным кредитам будут расти автоматически. «Кризис показал неэффективность фиксированных ставок для банков, - говорит президент Украинского аналитического центра Александр Охрименко. - Во многих странах мира кредиты на срок более трех лет всегда только с плавающей ставкой».
А юристы считают, что банки стали вводить плавающие ставки, так как больше не могут в одностороннем порядке повышать ставки. «Прежде закон позволял легко в одностороннем порядке повышать ставки по старым кредитам, и заемщики фактически были бесправны. Теперь менять ставки по ранее выданным кредитам запрещено законом, и банки стали вводить плавающие ставки по кредитам», - говорит старший юрист ВОО «Защиты прав потребителей финансовых услуг» Анатолий Соболевский.
Антон Одарюк
ТЕГИ


 Польща стала частиною "антибалістичної коаліції", метою якої є створення спільної європейської системи протиракетної оборони для захисту від балістичних ракет.
ТОП-НОВИНИ
 Норвегія виділить 90 мільйонів євро до програми Ukraine Facility для сприяння реформам у сферах боротьбі з корупцією та енергетиці.
 Голова ЄС відзначила, що виділення коштів має відбутися у п'ятницю, 18 вересня.
 Верховна рада підтримала в першому читанні законопроєкти №16051-1 та №15460 про обкладання ПДВ електронної торгівлі та міжнародних посилок.
 Очікується, що додатковий акциз з виробленого пального складе 0,52 млрд грн, з ввезеного - 7,79 млрд грн. В той же час у документі відсутні ставки, до яких пропонується підняти акциз.
ПІДПИСКА НА НОВИНИ
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 Довідковий курс гривні до долара США на міжбанківському валютному ринку станом на 12:00 кч 18 вересня 2026 року.
 Президентка Європейського центрального банку Крістін Лагард особисто втрутилася в процес отримання Binance загальноєвропейської ліцензії, попросивши прем'єр-міністра Греції Кіріакоса Міцотакіса не схвалювати заявку біржі.
 Комісія з цінних паперів і бірж США (SEC) схвалила тимчасове умовне виключення Innovation Exemption для обмеженої торгівлі токенізованими акціями в ончейн-середовищі.
 Валовий попит на валюту в Україні у січні-серпні 2026 року збільшився на 25% порівняно з аналогічним періодом минулого року, або на $13 млрд, тоді як валова пропозиція - на 12%, або на $4 млрд, повідомив заступник голови Національного банку України (НБУ) Юрій Гелетій.
 Кабінет міністрів України розширив чинну програму страхування воєнних ризиків для бізнесу та спростив отримання компенсацій за пошкоджене або знищене майно.
 У середу, 16 вересня, відбулося засідання парламентського комітету з питань транспорту та інфраструктури, за участі уряду, на якому було розглянуто питання конфлікту між Національним банком України (НБУ) та Укрпоштою.
 Правління Національного банку України (НБУ) очікувано підвищило облікову ставку на 0,5 відсоткового пункту - до 16% річних та назвало причинами такого рішення стійкий фундаментальний ціновий тиск, вторинні ефекти від шоків пропозиції та посилення середньострокових проінфляційних ризиків.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 Поки світ намагається заставити кожне подвір'я літієвими акумуляторами, Китай масштабує технології, які буквально використовують порожнечу.
 За інформацією відомого інсайдера Moore's Law is Dead, реліз відеокарт NVIDIA GeForce RTX 60 запланований на першу половину 2027 року.
 Sandbox AQ, компанія, що працює на перетині штучного інтелекту та квантових технологій, успішно випробувала свою систему магнітної навігації (MagNav) на основі квантового сенсора на Lumberjack, безпілотній авіаційній системі (UAS) групи 3 компанії Northrop Grumman.
 Федеральний уряд Швейцарії запустив пілотну програму, щоб вивчити можливість відмови від Microsoft 365 на користь альтернатив із відкритим вихідним кодом.
 Швейцарська компанія-виробник Nestle одинадцятий рік поспіль залишається лідером світового рейтингу продуктових брендів за підсумками року.
 Кандидати на роботу в Європі часто витрачають значний час на пошук вакансій, проходження співбесід та виконання тестових завдань, не знаючи при цьому, скільки їм у підсумку запропонують платити.
 Google змінила принцип відображення результатів пошуку в Європі, щоб виконати вимоги антимонопольних регуляторів ЄС