
Фінансові новини
- |
- 21.11.26
- |
- 20:08
- |
-
 RSS
- |
- мапа сайту
Авторизация
 | |
|
"Око бачить далеко, а розум ще дальше" Українське прислів'я |
Загадка от президента: На что рассчитывает потенциальный акционер ЛИНИКа?
14:12 16.12.2013 |
 В конце ноября Виктор Янукович ошарашил нефтяную общественность, заявив в прямом эфире, что Украина планирует выкупить у компании "Роснефть" 50-процентную долю в Лисичанском НПЗ. Похоже, неожиданностью это стало в первую очередь для самой "Роснефти", которая за пару недель до этого презентовала проект запуска завода весной 2014 г., не сделав ни малейшего намека на возможную кооперацию с кем-либо. Да и зачем крупнейшей нефтяной компании мира украинский партнер? Как бы там ни было, если у кого-то в Украине есть лишние деньги, то даже в такой низкодоходной (по меркам нефтегазовой отрасли) сфере, как нефтепереработка, существуют куда более эффективные варианты вложений.
"Сейчас переговоры идут к завершению. Если нам удастся, мы хотим, чтобы это был завод 50 на 50", - сказал Янукович в интервью телеканалам Украины 27 ноября. Глава государства также допустил возможность полного выкупа Лисичанского НПЗ. "Возможно, Украина выкупит его на 100%, но, скорее всего, будет 50 на 50", - добавил он.
Неожиданность заявления подчеркивает то, что 12 ноября вице-президент по переработке и нефтехимии "Роснефти" Игорь Павлов выступил в Киеве с развернутой презентацией стратегии компании в Украине и, в частности, анонсировал запуск простаивающего с марта 2012-го предприятия ближайшей весной. "Срок запуска уже очерчен нашим президентом Игорем Сечиным (глава "Роснефти". - Ред.) - это первое полугодие 2014 г., а точнее, весна", - заявил И.Павлов. Нужно ли говорить о том, что в масштабных планах "Роснефти", которая является потенциально крупнейшим игроком рынка, ни о каком украинском партнере не было и намека. Подтверждают это различные источники в "Роснефти", которых заявление украинского президента застало врасплох. Косвенно следует это и из комментария самого Игоря Сечина, который был предельно краток и ответил журналистам одним словом: "Посмотрим".
Поезд ушел
Куда менее сенсационным было бы данное заявление Януковича, прозвучи оно год назад. Минувшей осенью за ЛИНИК развернулась негласная ожесточенная борьба между Дмитрием Фирташем и Сергеем Курченко. Накал страстей был связан с тем, что завод принадлежал ТНК-ВР, которая, как выяснилось позже, уже готовилась к поглощению компанией "Роснефть". Одни говорят, что к финишу приходил первым более понятный Фирташ, другие - более напористый Курченко. Но это уже не суть важно. Еще до полного поглощения менеджмент ТНК-ВР "включил заднюю" и решил не играть с огнем - визировать эту сделку без согласования с "Роснефтью" никто не захотел. И хотя мегасоглашение между "Роснефтью" и ТНК-ВР ценой 62 млрд долл. теоретически не закрывало путь приобретению ЛИНИКа, все понимали, что нового игрока это предложение не заинтересует. Так оно и вышло.
"ТНК-ВР хотела продать Лисичанский НПЗ за не очень большие деньги. По-моему, за 200 млн долл. А "Роснефть" сейчас думает, зачем его продавать. Рынок Украины очень интересный. Мы очень серьезно подумаем, прежде чем предпринимать действия по продаже активов, тем более это профильные активы нефтяной компании: upstream и downstream", - сказал И.Сечин еще в марте текущего года. Фактически это был сигнал о том, что эпопея продажи Лисичанского НПЗ закончилась.
Ход мысли одной из крупнейших в мире нефтедобывающих компаний и ее лидера понятен. Вопрос первый: зачем продавать этот завод? Допустим, дадут не двести миллионов, а полмиллиарда (это максимум). Что эти деньги для компании, капитализация которой составляет 90 млрд долл.? Компании такого масштаба мыслят рынками, и в данном случае рынок Украины для нее куда более ценен.
Вопрос второй: что может предложить такой компании украинский партнер? Нефть? Так ее у компании 205 млн т в год. Это всего в 70 раз больше, чем добывается в Украине. Таким образом, интерес "Роснефти" с кем-то делить свой бизнес в Лисичанске не просматривается вообще. А может, "Роснефть" должна быть благоразумна в целях лояльного к себе отношения со стороны государства и его бесчисленных контролирующих ведомств? Тогда возникает вопрос: а кому вообще нужнее работа этого завода - Украине или компании, чья годовая выручка превышает половину ВВП нашей страны? Если же рассматривать радикальные варианты типа намеков на реприватизацию ЛИНИКа в исполнении министра энергетики Эдуарда Ставицкого, то завод вообще не имеет шансов на запуск когда-либо. Живое тому подтверждение - кременчугская "Укртатнафта", куда нефть из России не поступает уже пять лет. Причина - выдворение оттуда российской "Татнефти" группой "Приват" в результате рейдерского захвата. И если у Кременчуга есть пускай и с трудом просматривающиеся возможности для снабжения нероссийской нефтью и прочим сырьем, то у Лисичанска такой альтернативы нет.
Пустые надежды
Допустим, по каким-то неведомым нам причинам "Роснефть" таки согласится на продажу 50% акций завода. В таком случае абсолютно непонятно, что со своей половиной будет делать ее украинский обладатель. Кажется, очевидно всем, что в своем заявлении президент имел в виду не сколько государство, сколько его резидентов. Иначе и быть не может. Согласитесь, рассматривать в качестве возможного акционера ЛИНИКа Фонд госимущества смешно. Еще смешнее представить в этой роли "Нафтогаз Украины" - фактического банкрота, живущего на государственные дотации.
Поэтому в профессиональной среде все понимают, что речь идет о частных игроках. Разумеется, взоры обращены на все тех же DF Group и ВЕТЭК, хотя первая из названных, похоже, давно пересмотрела свое отношение к проекту, а вторая все больше понимает глубину проблем на уже приобретенном Одесском НПЗ. Однако независимо от имени, опять-таки, непонятно, на что рассчитывает потенциальный акционер ЛИНИКа? Может, на большую прибыль? Так это он зря. Последние несколько лет маржа НПЗ составляет 20-30 долл./т, что при цене нефти 110 долл./барр. означает рентабельность 2,5-4%. И это если мы говорим о современном заводе, тогда как ЛИНИК таковым по глубине переработки точно не является. Для него безубыточность - это удача. Не лишним будет напомнить, что именно из-за низких финпоказателей он был остановлен в марте 2012 г.
У кого-то возникнет вопрос: зачем в таком случае работающий завод "Роснефти"? Первое отличие в том, что часть сырья компания будет перерабатывать по толлингу, отправляя изготовленную из него готовую продукцию на доходный рынок России. Украинский партнер такой возможности будет лишен. Вторую часть лисичанских нефтепродуктов "Роснефть" разместит на логистически самых эффективных рынках Восточной Украины. Ситуация по сравнению с 2011-2012 гг. изменилась, и теперь Центр и Запад страны "Роснефть" может снабжать с более выгодно расположенного Мозырского НПЗ (Беларусь), на котором также перерабатывает нефть и является его акционером.
Сделаем еще одно допущение: прибыль на заводе будет. Например, Украина вступит в Таможенный союз, закроет границы для импорта из Европы, и рентабельность технологически отсталых НПЗ снова выйдет в плюс (на это, судя по всему, рассчитывают многие украинские промышленники). Правда, в нашем случае непонятно, как конкурировать с российскими и белорусскими нефтепродуктами, выпускаемыми на модернизированных НПЗ либо просто из более дешевой нефти?
Но речь не об этом, мы по-прежнему полагаем, что ЛИНИК начал зарабатывать те же 20-30 долл. на тонне, или при его мощности 120-180 млн долл. в год. Казалось бы, неплохо. Но, минуточку, есть же и затраты. Для начала отметим, что такому гиганту, как Лисичанск, ежегодно необходимо 30-50 млн долл. только на текущие профилактические ремонты. Но это такое. Завод необходимо модернизировать, так как он все больше отстает от конкурентов по эффективности и качеству (хотя лисичанский стандарт Евро-4 не такой уж и проигрышный). По самым приблизительным оценкам, заводу необходимо до 1 млрд долл. на установки по повышению качества и, самое главное, по углублению переработки. Нетрудно подсчитать, что в ближайшие шесть-семь лет дивидендов здесь не будет. Не забываем, это было предположение о прибыльной работе, а если ее не будет, что по факту более реально, то "украинскому партнеру" придется тратить свои кровные. Наивно полагать, что "Роснефть" будет за свои деньги завод модернизировать, а кто-то другой будет снимать сливки...
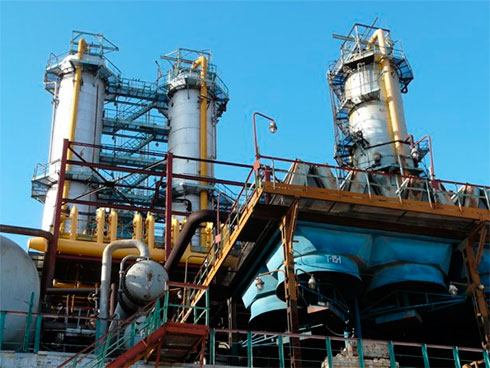
Есть и еще одна весьма популярная в отраслевых кругах версия. Мол, "назначенный" украинский партнер обеспечит ЛИНИКу и поставщикам нефти индивидуальные налоговые условия, в результате чего все заработают на неуплате акциза и НДС. Хочется таких "романтиков" разочаровать. Где-где, а в России уже давно усвоили, что налоги платить надо, притом где бы ты не работал. В противном случае можно лишиться собственности и даже угодить за решетку. Для российских гигантов, котирующихся на международных биржах, играть в эти дурно пахнущие игры уже давно неинтересно. "Налоговый" скандал даже на локальном рынке бросит тень на репутацию всей компании, а это может обернуться падением биржевой стоимости на миллиарды. С этим связано и особое внимание к контрагентам: попробуете заключить с нефтяной компанией даже небольшой договор, придется показать все "кишки" - учредителей, происхождение капитала, обороты, кредитную историю, ретроспективу судебных процессов и т.д. Поэтому разговоры о безналоговых схемах на ЛИНИКе, по крайней мере, в присутствии "Роснефти", несостоятельны. Во что еще как-то можно поверить, так это в возможность создания СП по маркетингу лисичанских нефтепродуктов на внутреннем рынке.
***
В целом не очень понятны акценты в сторону Лисичанска. С государственной точки зрения, за это предприятие уже можно не переживать: там есть серьезный владелец, который сам все сделает, как надо.
Куда более оправданными и перспективными были бы усилия государства или поддерживаемых им фаворитов, направленные на "Укртатнафту". Начать следует с того, что государству здесь принадлежит 43% акций (у НАК "Нафтогаз Украины"). Далее, завод пять лет живет на нефти "Укрнафты", в которой той же НАК принадлежит 50% + 1 акция, а это хороший рычаг склонения к миру. С точки зрения операционного бизнеса, Кременчугский завод куда более выгодно расположен - в самом центре страны. Он мощнее и технически более совершенен. Если уж намечается такая любовь с Россией (ну кто-то же готов слушать предложения по ЛИНИКу), теоретически можно разблокировать поставки трубопроводной нефти. Хотя можно обойтись и без нее, там также есть варианты. Что немаловажно, завод можно не модернизировать, не делают же этого с 2007 г...
И последнее. Контролирующий "Укртатнафту" Игорь Коломойский - это ж договороспособный и лояльный партнер, который может с пониманием отнестись к нуждам и просьбам акционера. Не то что неподконтрольная "Роснефть" с ее международными стандартами ведения бизнеса и корпоративными процедурами.
Сергей Куюн
ТЕГИ


 Міжнародний валютний фонд (МВФ) значно погіршив прогноз динаміки економіки України: замість зростання реального валового внутрішнього продукту (ВВП) цього року на 1% та його прискорення до 3,5% наступного року тепер Фонд очікує зменшення ВВП цього року та 0,5%, а наступного року - до 1,0%.
ТОП-НОВИНИ
 Європейська комісія у понеділок, 16 листопада, перерахувала Україні 1,71 млрд євро в межах оборонної частини кредиту Ukraine Support Loan загальним обсягом 90 млрд євро для закупівлі дронів, ракет та систем протиповітряної оборони.
 Україна отримає майже 8 млрд євро за програмою Ukraine Facility після виконання понад 20 кроків у межах реформ.
 Кабінет Міністрів при доопрацюванні проєкту державного бюджету на 2027 рік погіршив прогноз економіки, зокрема погіршив прогноз ВВП у 2026 році зі зростання на 1,6% до зростання на 0,1%, тобто фактично без зростання, у 2027 році зі зростання на 1,3% до зростання на 0,4%.
 Данія надсилає Україні новий пакет допомоги у вигляді військового обладнання на суму 4,8 млрд данських крон (близько 643 млн євро).
ПІДПИСКА НА НОВИНИ
 Чим не можна мити мийку Franke з граніту та нержавійки: 7 помилок, які псують поверхню, і правила догляду, щоб мийка служила роками.
 Ця тилова вакансія підходить для кандидатів, що не можуть
виконувати бойові завдання у звʼязку із віком чи станом здоровʼя.
У РУБРИЦІ
 За останні шість місяців оренда квартир у західних містах України помітно подорожчала. Найбільше зростання зафіксували в Ужгороді, де медіанна ціна оренди сягнула 32 тисяч гривень на місяць.
 У вівторок, 17 листопада, середня ціна на бензин марки А-95 знизилася на 3 коп. до 87,92 грн/л, на дизельне пальне - на 1 грн 10 коп. до 101,42 грн/л.
 Регулятор призначив Українську енергетичну біржу другим в Україні номінованим оператором ринку електричної енергії (NEMO).
 Місія Міжнародного валютного фонду та українська влада досягли значного прогресу в узгодженні зобов'язань, необхідних для підписання угоди на рівні персоналу для другого та третього переглядів чотирирічної програми розширеного фінансування Extended Fund Facility обсягом 8,1 млрд дол.
 Кількість безготівкових операцій з платіжними картками у січні- вересні 2026 року, порівняно з аналогічним періодом торік, зросла на 7,5%, їх сума - на 16,6%.
 Спотова ціна газу на майданчику TTF у Нідерландах з постачанням "на день наперед" 17 листопада о 12:00 становила EUR86,05 за МВт·год. Контрактна ціна, розрахункова ціна, USD/ тис. куб.
BIN™ не завжди поділяє думку авторів публікацій
Любе використання інформації агентств "Українські Новини" та "інтерфакс-Україна" ЗАБОРОНЕНО!
 SpaceX офіційно представила нове покоління портативного термінала Starlink - Mini 2. Він отримав акумулятор із підтримкою швидкої заміни, а також тонший і міцніший корпус. Наразі попередні замовлення доступні обмеженому колу користувачів у США.
 У повідомленні про оновлення каталогу ігор Sony оголосила, що 10 грудня 2026 року припинить підтримку програми PlayStation Plus для ПК.
 Судові виконавці, які діяли за ордером від імені JLR, вилучили цифрові записи в нідерландських офісах BYD у Східамі та Гувдорпі. Рейд провели ще в серпні, а за словами JLR, його метою було збереження внутрішньої документації до можливого знищення.
 Google (входить до Alphabet Inc.) розширює лінійку чипів для ШІ-розробок, зміцнюючи позиції на ринку обсягом у сотні мільярдів доларів, де домінує Nvidia Corp.
 Найкраща LLM-модель виконала повністю самостійно лише 26,4% завдань. Дослідники з Alibaba та кількох азійських університетів створили бенчмарк Co-Design Bench, який перевіряє ШІ-агентів не на зручних лабораторних задачах, а на реальних правках, із якими такі системи раніше справлялися погано.

 Motorola представила смартфон Signature 27, котрий отримав найкращу камеру у цьому році та другу в історії, на думку DxOMark. Він має рейтинг 173 за цим показником - лише на два бали менше, ніж абсолютний лідер Huawei Pura 80 Ultra, та на один більше, ніж отримав iPhone 18 Pro.